
Российский ИТ-рынок в ближайшие годы столкнется с ограниченным ростом расходов, высокой стоимостью корпоративного оборудования и необходимостью нового этапа импортозамещения. В
По оценке аналитиков, на развитие рынка будут влиять инфляция, изменение объемов потребления аппаратных решений и сложная экономическая ситуация. Существующие условия затрудняют реализацию масштабных ИТ-проектов. Одним из основных потенциальных драйверов роста станет вторая волна импортозамещения, которая может оказать наибольшее влияние в
Корпоративное оборудование: давление цен и параллельного импорта
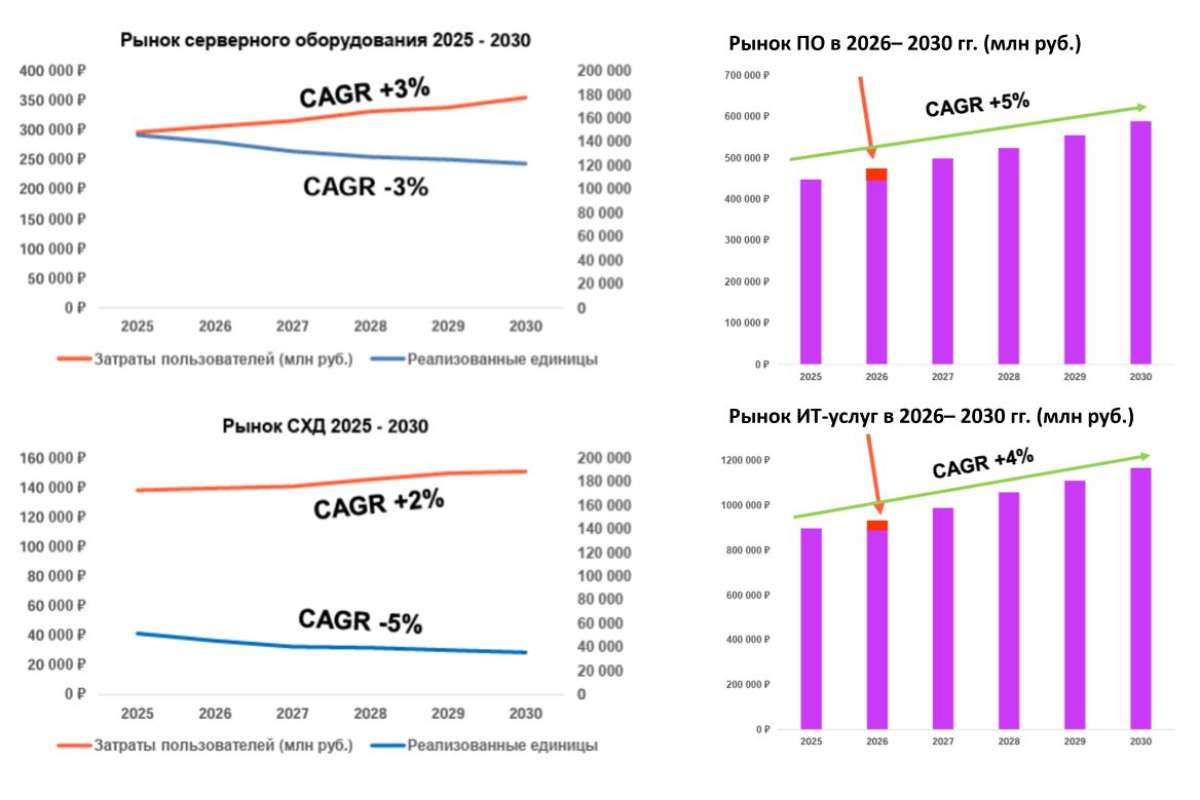
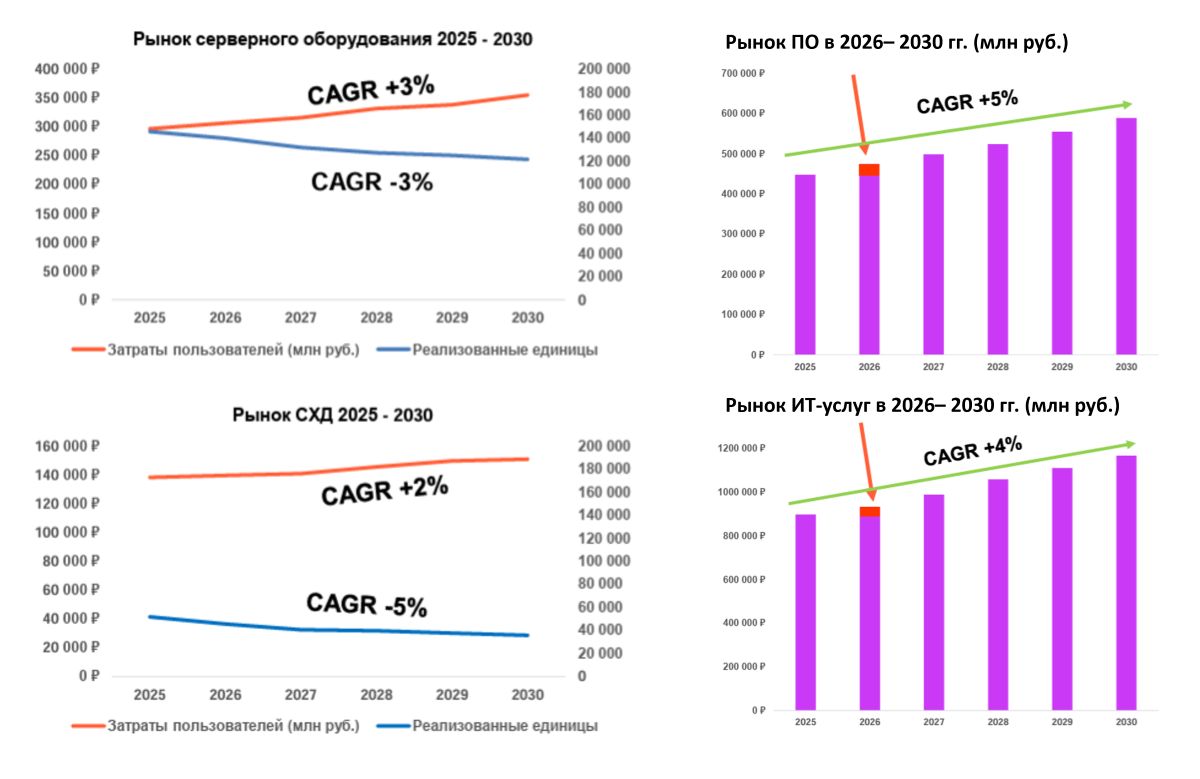
На рынке серверного оборудования «Квадрант технологий» прогнозирует отрицательную динамику со среднегодовым темпом около 3% (CAGR). Одним из ключевых ограничений остается отсутствие отечественной компонентной базы.
Дополнительное давление на спрос оказывает ценовая разница между российскими решениями и оборудованием, поступающим по параллельному импорту. По данным исследования, в декабре 2025 года отечественные серверы и системы хранения данных (СХД) стоили в
В результате заказчики будут стремиться сокращать расходы: приобретать оборудование через параллельный импорт, использовать восстановленные устройства и продлевать срок эксплуатации существующей инфраструктуры. Это ограничивает возможности роста рынка в натуральном выражении и затрудняет обновление корпоративных ИТ-систем.
При этом интерес к искусственному интеллекту будет поддерживать расходы на графические процессоры (GPU). Таким образом, спрос на отдельные категории вычислительных устройств может оставаться устойчивым даже на фоне общего сдерживания закупок оборудования.
Программное обеспечение: новый этап импортозамещения
Для российского рынка программного обеспечения прогнозируется ежегодная динамика в диапазоне от 0 до 6% в
Ключевыми факторами роста станут дальнейшая деградация иностранных программных установок и новый этап импортозамещения. По мере развития отечественных продуктов будет повышаться их качество, что, по оценке аналитиков, должно способствовать увеличению спроса.
Заказчики продолжат искать альтернативы зарубежным решениям во всех основных категориях ПО: бизнес-приложениях, системах управления базами данных, офисных пакетах, средствах серверной виртуализации, инструментах управления разработкой и инфраструктурой, системах управления данными и резервного копирования, информационной безопасности, электронного документооборота, автоматизированных банковских системах, инженерном программном обеспечении и операционных системах.
При этом для поставщиков будет важна не только функциональность продуктов, но и качество их сопровождения. «Квадрант» рекомендует уделять внимание предпродажной поддержке, продажам, обучению пользователей, технической поддержке и развитию баз знаний.
ИТ-услуги: облака и сопровождение ИИ-систем
В сегменте ИТ-услуг аналитики ожидают ежегодную динамику от 0 до 4% в
Традиционные направления — внедрение, интеграция и консалтинг — могут столкнуться со спадом. Вместе с тем они сохранят значимость для внедрения и сопровождения отечественных программных продуктов.
Основным фактором роста ИТ-услуг станет продолжающийся интерес к облачным инфраструктурам. Также аналитики ожидают высокого спроса на внедрение и сопровождение инженерных моделей и поддержку ИИ-сервисов. Однако объем соответствующих расходов пока остается небольшим.
В число рассматриваемых сегментов рынка ИТ-услуг входят консалтинг и проектирование, внедрение и интеграция, эксплуатация и сопровождение, инфраструктура, обучение и развитие, а также цифровые сервисы и сервисы на основе искусственного интеллекта.
Поставщикам услуг рекомендуется сохранять экспертизу в традиционных направлениях, одновременно развивая компетенции в DevOps, ИИ и других цифровых сервисах.
Что рекомендуют участникам рынка
«Квадрант технологий» считает, что поставщикам корпоративного оборудования стоит сосредоточиться на одном-двух перспективных направлениях, например серверах или СХД, с учетом рыночных перспектив и собственных ресурсов. Несмотря на сложности, корпоративное оборудование остается необходимой основой ИТ-инфраструктуры заказчиков.
Для разработчиков ПО приоритетом должно стать комплексное предложение, включающее не только продукт, но и услуги по его внедрению, обучению пользователей и технической поддержке.
Поставщикам ИТ-услуг рекомендуется не отказываться от традиционных направлений бизнеса, поскольку они будут востребованы при переходе на отечественные решения, но параллельно наращивать компетенции в новых технологических областях.
Отдельные рекомендации адресованы регуляторам. В частности, меры поддержки отрасли предлагается рассматривать как инвестиционные проекты с горизонтом планирования на три-пять лет. Это предполагает согласованное понимание перспектив целевых рынков со стороны производителей и регуляторов, а также заблаговременное планирование разработки продуктов и сервисов.
Еще одна задача — содействие российским производителям корпоративного оборудования в решении проблемы дефицита компонентной базы. По мнению аналитиков, это необходимо в том числе для повышения предсказуемости цен на рынке.
Кроме того, предлагается предусмотреть поддержку заказчиков при приобретении доверенных аппаратных и программных продуктов для реализации ИТ-проектов. В качестве одного из возможных инструментов рассматриваются кредиты со ставкой от 0 до 5%.
Перспективы рынка
Прогноз «Квадранта технологий» предполагает, что в ближайшие годы российский ИТ-рынок будет развиваться в условиях ограниченного роста расходов. Основными факторами, определяющими его динамику, станут экономическая ситуация, стоимость оборудования, доступность компонентной базы и темпы перехода на отечественные программные продукты.
Наиболее заметные возможности для роста аналитики связывают со вторым этапом импортозамещения, развитием облачной инфраструктуры и увеличением спроса на вычислительные мощности для искусственного интеллекта. Однако реализация этого потенциала будет зависеть от способности поставщиков предлагать конкурентоспособные по цене решения, а заказчиков — находить ресурсы для модернизации ИТ-инфраструктуры.
В презентации «Квадрант технологий» приводит диапазоны динамики рынка, но не раскрывает в текстовом виде точные значения объемов в рублях по каждому году. Поэтому количественные оценки в статье ограничены указанными компанией диапазонами и темпом снижения рынка серверного оборудования.
Источник: IT Channel News по материалам исследования компании «Квадрант технологий»
Иллюстрация предоставлена пресс-службой компании