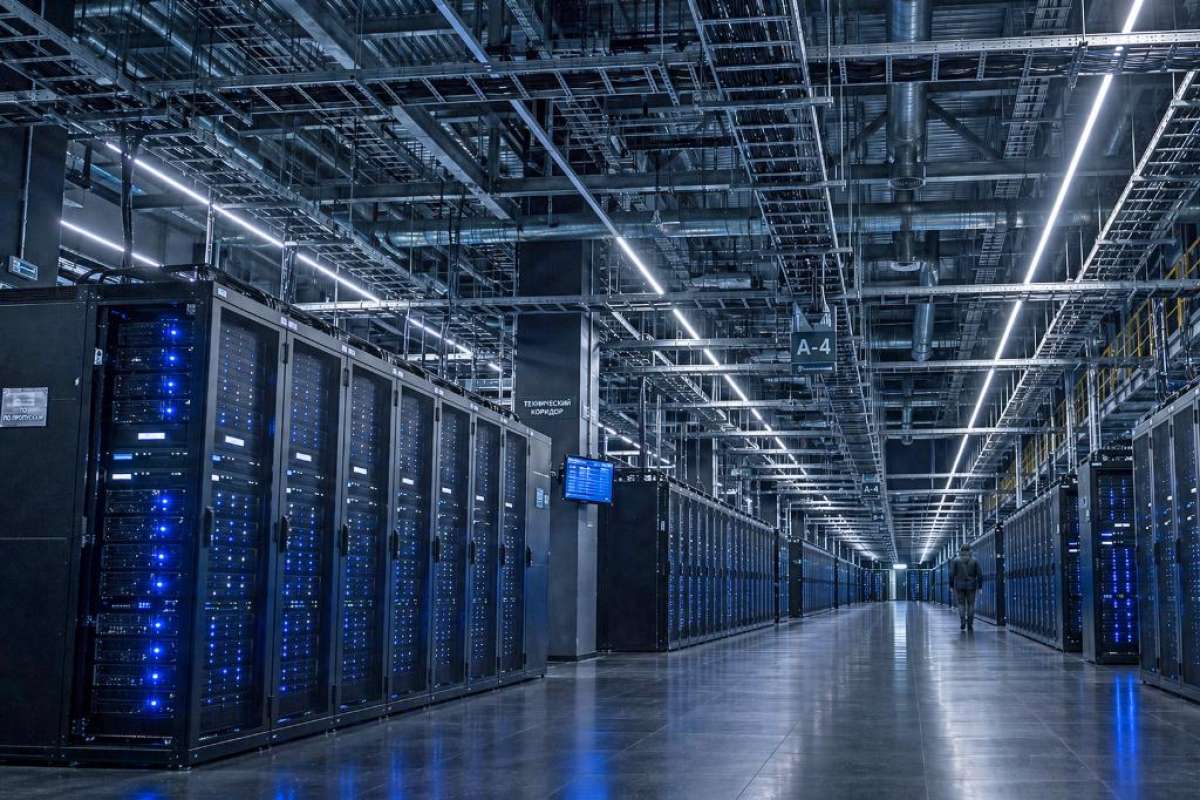

Ситуация с рисками для ядра цифровой инфраструктуры создает ряд новых вызовов, в техническом плане противостояние им в общих чертах понятно, но финансово-экономические аспекты процесса, который уже необходим, имеют множество аспектов. Атака на ЦОД — больше, чем прямой ущерб оператору от разрушения помещений, вывода из строя инфраструктуры и уничтожения серверов. Она вызывает каскад проблем, вызывающих убытки и приводящих к дополнительным расходам у клиентов: убытки от простоя (см. врезку), затраты на восстановление, штрафы по SLA, необходимость «аварийных закупок» (как сервисов, так и оборудования), удорожание страхования и пр. Ущерб будет большим, как прямой, так и кумулятивный, а оплачивать его и последствия придется практически всей национальной экономике.
Последний крупный простой большинство респондентов — 57% корпоративных заказчиков, опрошенных в ходе исследования Uptime Institute, — оценили дороже 100 тыс. долл., а каждый пятый — дороже 1 млн долл. Среди причин простоя растет доля инцидентов безопасности, которые становятся все более разнообразными. Кейсы весны 2026 года показывают, как разрушение региональной инфраструктуры вывело из строя «облачные» сервисы и затронуло платежи, логистику и банковские сервисы, осмысление кейсов осени 2026 года (Яндекс) еще впереди.
Качественно то же, но количественно иное
В широком смысле каждый киберриск является фактором, повышающим издержки, снижающим доходы и ослабляющим способность организаций внедрять инновации. Новую ситуацию для ЦОДов характеризует фраза «может „прилететь“ DDoS-атака, а может и ракета». Принципиально нет ничего нового в рисках для физической инфраструктуры — в дата-центрах случались пожары, затопления, масштабные сбои от погодных аномалий и пр., — но новый масштаб проблем уже очевиден.
Осознание ситуации создает постоянную статью ИТ-затрат как в рамках бюджетов у отдельных корпоративных заказчиков, так и в национальном масштабе. Если до настоящего времени переход «на дата-центры» — в разных форматах: от коллокейшена до «облаков» — приводил к снижению ТСО на цифровую инфраструктуру корпоративных заказчиков при повышении надежности, то сейчас ставшая привычной надежность требует заметно больших затрат.
Чем ответят корпоративные заказчики?
В среднесрочной перспективе — «ЦОД-контрреволюцией», что в данном случае означает явный акцент на переносе части бизнес-критических нагрузок и данных из публичных «облаков» в on-premise. В общем плане колебания между on-cloud/on-premise идут постоянно, но тут есть отличия.
На первый взгляд, происходящее выглядит как переход из публичных ЦОДов в приватные, но на практике это не так. В контуре заказчика оборудование, на которое будут перенесены нагрузки, приложения и данные, разумеется, будет размещено на площадках, обладающих хотя бы минимальной инфраструктурой. Только эти площадки в большинстве случаев являются не «ЦОДами», а «серверными», то есть обладают надежностью, ТСО и «запасом прочности» на уровне, который недавно считали малоприемлемым, но с которым придется смириться теперь из-за возникновения нового типа рисков на стороне публичного ЦОДа / «облака».
В моменте есть и другие отличия. Во-первых, подготавливая и расширяя свои серверные, корпоративные заказчики будут вынуждены действовать в авральном режиме, что увеличивает как прямые затраты, так и затраты, определяемые рисками. Во-вторых, все будет происходить в условиях санкционного давления, то есть «авральность» закупок тяжелого оборудования вряд ли способна позитивно повлиять на сроки поставок, которые составляют многие недели, а то и месяцы. В-третьих, образовавшийся дефицит увеличит стоимость начальных вложений и растянет сроки поставок — имеющиеся каналы как от локальных вендоров, так и по каналам «параллельного импорта» не рассчитаны на масштабы происходящего.
Однако все эти действия в большинстве своем будут контрпродуктивны. Их результатом станет лишь некоторое смягчение ситуации — огромные начальные затраты, риски от авральности и повышение нагрузки на ИТ-специалистов (их ресурсы тоже ограничены) не изменят общего тренда на миграцию в публичные ЦОДы, которые надежнее, с лучшей управляемостью, эластичнее, с меньшими рисками и в итоге с меньшим ТСО.
Российские корпоративные заказчики в итоге сначала оплатят миграцию в on-premise, а потом — уже в среднесрочной перспективе — неизбежный возврат в on-cloud. Только on-cloud — в широком смысле — уже будет другим, и изменения эти оплатят опять же корпоративные заказчики, только «в рассрочку».
Чем ответят ЦОД-операторы
ЦОД-операторам предстоят существенные инвестиции в инфраструктуру, которой для работы в новых условиях нужно много нового. Ответ на вызовы будет в форме радикального обновления, которое коснется разных областей — от традиционных инструментов, обеспечивающих устойчивость работы инфраструктуры и клиентских сервисов, до архитектуры, которая должна отвечать новым реалиям, а также комплаенса, который как минимум не должен мешать грядущим изменениям.
Очевидно, что для обеспечения устойчивости ЦОД-провайдеру остро нужна геораспределенность площадок, причем серьезная. Распределенность между разными областями в рамках одного ЦФО, как показала практика1, явно недостаточна. Система для обеспечения отказоустойчивости, построенная внутри одного региона, не защищает от одновременного поражения нескольких зон, требуется мультирегиональное распределение или, как минимум, задействование ресурсов по дружественных провайдеров.
Отдельно отметим проблемы, связанные со «смежными» вопросами, которые увеличивают траты провайдеров — возросшую стоимость страховок, дефицит архитекторов по построению гибридных и мультиоблачных систем, инженеров с компетенциями по обеспечению безопасности (в том числе физической) и восстановлению после инцидентов и т. д. Причем такие специалисты нужны операторам не только для собственных нужд, но и для предоставления консалтинговых услуг компаниям-заказчикам (см. врезку). Также требуются специалисты по PR в области B2B и GR, способные минимизировать репутационные потери, специалисты по маркетингу, способные восстанавливать доверие клиентов, и пр. Все это следует учитывать ЦОД-операторам при оценке долгосрочных инвестиций для развития инфраструктуры дата-центров в новых условиях.
От операторов рынку в таких условиях нужны как площадки и технологии, так и экспертиза. Именно у операторов сосредоточены компетенции, нужные корпоративным клиентам для построения «мультиоблачных» систем и развертывания гибридной инфраструктуры, а также для многого другого, что сейчас востребовано, в частности для проведения регулярных киберучений, внедрения практики FinOps и пр.
Разумеется, быстро создать нужное количество традиционных ЦОДов в разных регионах не удастся. Для разворачивания сети из среднего размера дата-центров в условиях — даже по варианту браунфилд — нужно много не только денег, но и времени. Проблемы с финансированием требует перехода крупных/средних площадок к мелким, то есть «эффект масштаба» работать будет только с обратным знаком.
Возможно, проблему смягчит активное использование модульных ЦОДов. Кампусы, в которых трудятся сотни мЦОДов, актуальны прежде всего из-за малого «time to market» таких решений. Возможно, кварталы из модульных решений вместо традиционного ЦОДа смягчат ряд проблем: внезапно обострившейся нехватки стоек, разворачивания решений в регионах, где доступен только формат «гринфильд», а также устойчивости к внешним воздействиям. Пусть такие мЦОД-фермы подходят не для всех решений и будут дороже в обслуживании — количество их преимуществ в данный момент явно превышает набор недостатков.
Вместо заключения
ЦОДы больше не внутренняя инфраструктура одной компании, а общий слой цифровой экономики. За нарушение стабильной работы этого слоя платит вся экономика, как мы показали, в разных формах, а зачастую еще и по несколько раз. Проблемы с ЦОДами активно обсуждают из-за их очевидной заметности на массовом рынке. Но есть и один фактор, который «в моменте» еще не осознан в полной мере, но уже в среднесрочной перспективе развития национального ИТ окажет существенное влияние.
Суперкомпьютеры, в том числе ориентированные на работу с ИИ, также пострадали. Проблемы с мощностями для суперкомпьютерных вычислений на российском рынке и так были существенными, а как быть в условиях их обострения, не совсем понятно — мобильных решений для суперкомпьютеров еще не придумали.
1 Атаки беспилотников повредили дата-центры Яндекса в трех городах: Сасово (Рязанская область), Калуга (индустриальный парк «Грабцево»), Владимир.
Источник: Александр Маляревский, внештатный обозреватель IT Channel News