
К 2031 году объем российского рынка программного обеспечения достигнет 1,79 трлн рублей, а ИТ-услуг — 1,06 трлн рублей. Основной прирост рынка ПО обеспечат технологические классы решений: информационная безопасность, системное и инфраструктурное ПО, средства разработки и управления данными. При этом искусственный интеллект будет одновременно стимулировать спрос на новые технологии и ограничивать рост традиционных ИТ-услуг.
Компания iKS-Consulting опубликовала исследование «Российский рынок программного обеспечения и ИТ-услуг: состояние, структура и перспективы развития до 2031 года». По оценкам аналитиков, российская ИТ-отрасль вступает в новый этап развития: ускоренное импортозамещение постепенно уступает место модернизации уже созданных систем, развитию отечественных технологических платформ и повышению эффективности ИТ-инфраструктуры.
В
По прогнозу iKS-Consulting, в
Объем российского ИТ-рынка в целом вырастет с 4,1 трлн рублей в 2025 году до 7 трлн рублей в
Главный вывод исследования: дальнейший рост отрасли будет определяться уже не столько количеством замещенных зарубежных продуктов, сколько развитием отечественного ИТ-стека, совместимостью его компонентов и способностью компаний формировать комплексные технологические решения.
Технологическое ПО обеспечит около 60% прироста рынка
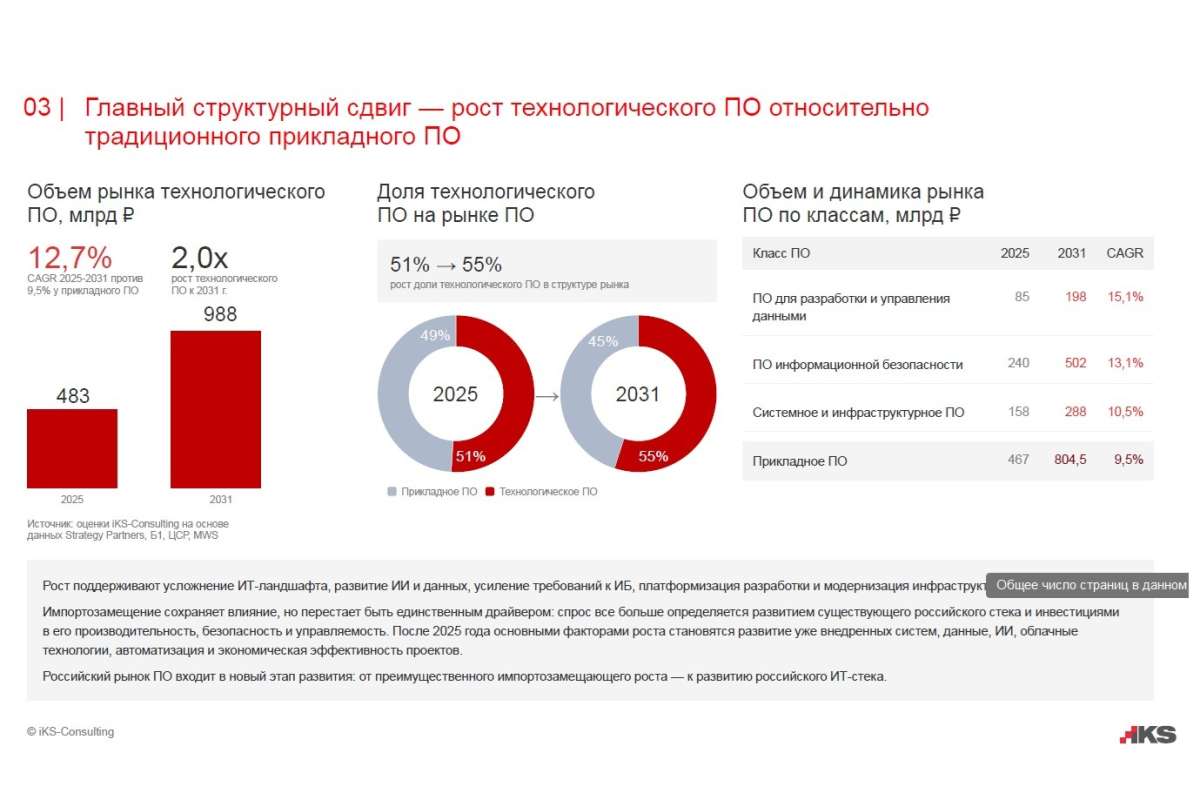
Структура российского рынка программного обеспечения постепенно меняется в пользу технологических классов. К ним iKS-Consulting относит ПО информационной безопасности, системное и инфраструктурное ПО, а также средства разработки и управления данными.
Совокупный объем этих сегментов увеличится с 483 млрд рублей в 2025 году до 988 млрд рублей в
Из дополнительных 843 млрд рублей, которые рынок ПО должен прибавить в
- ПО информационной безопасности — прирост на 262 млрд рублей, или 31% общего прироста рынка;
- системное и инфраструктурное ПО — на 130 млрд рублей, или 15%;
- средства разработки и управления данными — на 113 млрд рублей, или 13%.
Прикладное ПО также продолжит расти, обеспечив дополнительные 338 млрд рублей, или около 40% общего прироста. Однако технологические сегменты будут развиваться быстрее.
Опережающая динамика технологического ПО связана с усложнением корпоративных ИТ-ландшафтов, распространением ИИ, ростом требований к информационной безопасности и переходом от разрозненных инструментов к платформенным решениям. Компаниям требуются не только функциональные приложения, но и надежная инфраструктура для их работы, средства управления данными, инструменты разработки и механизмы защиты.
Импортозамещение сохраняет значение, но перестает быть единственным драйвером. Спрос все больше зависит от того, насколько эффективно компании могут использовать уже внедренные отечественные системы, обеспечивать их безопасность и интеграцию, а также снижать совокупные затраты на эксплуатацию.
Прикладное ПО останется крупнейшим сегментом
Несмотря на более медленный рост, прикладное программное обеспечение сохранит крупнейший абсолютный объем рынка. По прогнозу iKS-Consulting, его объем увеличится с 467 млрд рублей в 2025 году до 804,5 млрд рублей в
Основным источником спроса станет не столько внедрение новых базовых систем, сколько развитие уже работающих решений: модернизация унаследованных приложений, подключение новых модулей, интеграция, персонализация и расширение аналитических возможностей.
Наиболее высокий потенциал аналитики видят в продуктах, непосредственно влияющих на выручку, эффективность бизнес-процессов и качество взаимодействия с клиентами. В таких системах развитие функциональности может обеспечивать измеримый экономический эффект для заказчика.
В отдельных сегментах прикладного ПО ожидаются более высокие темпы роста. Рынок тиражного кадрового ПО, по оценке iKS-Consulting, будет увеличиваться в среднем на 14% в год, финансового ПО — на 12%, бизнес-аналитики — на 10,5%, электронного документооборота и автоматизации процессов — на 8,5%. Для ERP-систем прогнозируется среднегодовой рост на 7%.
ИИ при этом становится функциональным слоем прикладных систем, а не отдельным классом программных продуктов. Интеллектуальные ассистенты, аналитика, персонализация и автоматизация процессов будут встраиваться в ERP- и CRM-системы, финансовые и кадровые решения, клиентские сервисы и инструменты бизнес-аналитики.
Это позволяет разработчикам расширять функциональность существующих продуктов и создавать дополнительные источники монетизации — например, за счет специализированных модулей и более дорогих редакций программного обеспечения.
ИИ перераспределяет ИТ-бюджеты
По оценке iKS-Consulting, искусственный интеллект влияет практически на всю технологическую цепочку — от подготовки данных и вычислительной инфраструктуры до разработки, информационной безопасности и прикладных систем. Поэтому рост ИИ не сводится к появлению отдельного рыночного сегмента: он меняет структуру спроса внутри всей ИТ-отрасли.
В первую очередь внедрение ИИ увеличивает потребность в платформах данных и инструментах управления ими. Для работы ИИ-систем необходимы качественные, доступные и структурированные данные, средства их хранения, каталогизации и контроля. Растет спрос на платформы разработки, ИИ-ассистентов и агентов, автоматизацию тестирования и управление жизненным циклом программных продуктов.
Дополнительный спрос возникает и на инфраструктурном уровне. Компаниям нужны средства управления вычислительными ресурсами, контейнеризации, виртуализации и оркестрации ИИ-нагрузок. Одновременно расширяется рынок решений для защиты моделей, данных и новых сценариев использования ИИ, а также инструментов интеграции ИИ-сервисов с корпоративными системами.
При этом автоматизация ограничивает спрос на некоторые традиционные виды работ. Речь идет о ручном выполнении типовых задач программирования, рутинном тестировании, стандартизированных операциях сопровождения и заказной разработке, экономическая модель которой преимущественно основана на продаже человеко-часов.
Для поставщиков ИТ-услуг это означает двойственный эффект. С одной стороны, ИИ позволяет выполнять больший объем работ без пропорционального увеличения численности команд и повышать производительность. С другой — сокращение трудоемкости отдельных операций ограничивает возможности увеличивать выручку за счет расширения штата.
Новые источники монетизации формируются за счет ИИ-ассистентов и агентов в составе платформ разработки, интеллектуальных функций прикладного ПО, инструментов управления ИИ-инфраструктурой и средств защиты ИИ-систем. Однако реализация этого потенциала требует интеграции моделей с корпоративными данными и существующим ИТ-ландшафтом.
Рынок ИТ-услуг будет расти медленнее рынка ПО
В отличие от программного обеспечения, ИТ-услуги после ускоренного роста
Аналитики выделяют три основных сегмента ИТ-услуг:
- заказная разработка ПО — создание и развитие решений под требования конкретных заказчиков;
- системная интеграция и проектные услуги — внедрение, интеграция, миграция и модернизация архитектуры;
- техническая поддержка и ИТ-аутсорсинг — эксплуатация систем, сопровождение и передача отдельных ИТ-функций внешним поставщикам.
Эти направления различаются экономикой спроса. Проектные услуги и заказная разработка сильнее зависят от капитальных затрат и инвестиционных циклов заказчиков. Поддержка и аутсорсинг, напротив, опираются на операционные бюджеты и обеспечивают более регулярный спрос.
Замедление роста рынка ИТ-услуг объясняется несколькими факторами.
- Во-первых, постепенно ослабевает эффект разовых миграционных проектов. В
2022–2025 годах значительный объем работ был связан с уходом международных поставщиков, срочной заменой систем и расширением проектных команд. По мере завершения первоочередных миграций этот источник спроса сокращается. - Во-вторых, сервисный бизнес сложнее масштабировать, чем продуктовый. Увеличение объема услуг обычно требует дополнительных специалистов и проектных ресурсов, тогда как тиражирование программного продукта позволяет наращивать продажи без пропорционального роста численности сотрудников.
- В-третьих, автоматизация разработки и тестирования повышает производительность команд, но ограничивает рост рынка в денежном выражении. При одинаковом объеме персонала поставщики могут выполнять больше задач, а заказчикам требуется меньше ресурсов для некоторых стандартных операций.
В результате спрос смещается от базового внедрения и предоставления специалистов к сложным проектам по модернизации, интеграции новых технологий, развитию данных и внедрению ИИ. Устойчивость рынка будут поддерживать также сопровождение и эксплуатация уже работающих систем.
Заказная разработка смещается от продажи ресурсов к экспертизе
Российский рынок заказной разработки ПО, по прогнозу iKS-Consulting, вырастет со 164 млрд рублей в 2025 году до 268 млрд рублей в
В
По оценке аналитиков, быстрее будут расти направления, требующие сложной технологической экспертизы: интеграция, модернизация унаследованных систем, архитектурное проектирование, работа с данными и ИИ, DevSecOps и специализированная разработка. Более медленную динамику ожидают в ресурсной модели, типовой кодогенерации, рутинном тестировании и стандартизированных услугах.
Меняется и характер отношений с заказчиками. Вместо отдельных проектов по созданию систем с нуля возрастает спрос на долгосрочное развитие цифровых продуктов и платформ. При этом собственная разработка и платформизация со стороны заказчиков не устраняют потребность во внешних специалистах: сохраняется спрос на сложную интеграцию, узкопрофильную экспертизу и развитие крупных цифровых продуктов.
Таким образом, конкурентоспособность поставщика все в меньшей степени определяется только возможностью быстро предоставить команду разработчиков. Важнее становятся качество архитектурных решений, отраслевой опыт, способность реализовать полный цикл проекта и ответственность за результат в промышленной эксплуатации.
Окончание следует
Источник: IT Channel News по материалам исследования iKS-Consulting