
Окончание. Начало здесь
Средства разработки и управления данными — один из самых быстрорастущих сегментов
Особое место в прогнозе занимает рынок средств разработки и управления данными. По оценке iKS-Consulting, его объем увеличится с 85 млрд рублей в 2025 году до 198 млрд рублей в
Динамику определяют сразу несколько факторов. Первый — платформизация разработки, то есть переход от отдельных инструментов к интегрированным средам, объединяющим процессы создания, тестирования и выпуска программного обеспечения. Второй — повышение требований к качеству и управлению данными, включая их доступность, каталогизацию и контроль жизненного цикла. Третий — встраивание ИИ в разработку и работу с данными.
Важную роль играет и распространение DevSecOps и Data Governance — подходов, предполагающих интеграцию требований безопасности в процессы разработки и системное управление данными. По мере усложнения ИТ-среды компаниям требуется не просто набор отдельных инструментов, а единый технологический контур, в котором разработка, данные, безопасность и ИИ взаимосвязаны.
Спрос на такие решения носит межотраслевой характер: он формируется в банковском секторе, телекоммуникациях, ИТ, розничной торговле, промышленности, транспорте и государственном секторе.
По сути, сегмент развивается на пересечении двух потребностей бизнеса — повышения производительности разработки и превращения данных в управляемый ресурс для цифровых продуктов и ИИ.
В информационной безопасности формируется рынок DSPM
Усложнение корпоративной среды данных способствует появлению новых продуктовых ниш в информационной безопасности. Один из примеров — DSPM (Data Security Posture Management), решения для управления состоянием защищенности данных.
Распространение облачных сервисов, SaaS, гибридной инфраструктуры и ИИ приводит к тому, что данные распределяются по большему числу систем и сред, создаются дополнительные копии и увеличивается количество точек доступа. Традиционного контроля перемещения данных становится недостаточно: компаниям необходимо понимать, где хранятся данные, к каким категориям они относятся, кто имеет к ним доступ и какие риски возникают.
DSPM-системы позволяют обнаруживать и классифицировать данные, анализировать контекст доступа, оценивать риски и обеспечивать непрерывный контроль. В России этот класс решений пока находится на ранней стадии развития: соответствующие функции уже появляются в составе комплексных продуктов информационной безопасности, но самостоятельный массовый сегмент только формируется.
В исследовании приводятся примеры российских разработок. В 2024 году Yandex Cloud запустила модуль «Контроль данных (DSPM)» в составе Security Deck. В 2025 году VK Tech вывела на рынок самостоятельное DSPM-решение. Также в документе упоминаются продукты LASMART DataTrust ПДн для обнаружения, классификации и контроля персональных данных, платформа группы «Цифровые привычки» для мониторинга чувствительных данных в Kubernetes-средах.
Согласно базовому сценарию iKS-Consulting, объем российского рынка DSPM может достичь примерно 4,2 млрд рублей к 2031 году. В 2025 году он оценивается в 100 млн рублей, а в
Прогноз по DSPM является сценарной оценкой, а не описанием уже сформировавшегося массового рынка. Его реализация будет зависеть от темпов появления самостоятельных продуктов и расширения практики их внедрения.
Конкуренция остается фрагментированной
По оценке iKS-Consulting, российский рынок ПО сохраняет фрагментированную структуру. Консолидация идет вокруг продуктовых платформ и многопрофильных ИТ-групп, но специализированные разработчики продолжают занимать сильные позиции в отдельных технологических нишах.
Аналитики выделяют три основных конкурентных архетипа, различающихся источниками рыночных преимуществ.
- Первый — компании, специализирующиеся на заказной разработке. Их ключевые активы — команды разработчиков, технологическая и отраслевая экспертиза, опыт реализации сложных проектов. К этой категории iKS-Consulting относит, в частности, Рексофт, SimbirSoft, Neoflex, ITFB Group и «Юзтех».
- Второй — разработчики собственного тиражного ПО. Их преимущества определяются качеством продуктовой линейки, установленной базой, функциональностью решений, масштабом внедрений и совместимостью продуктов внутри портфеля. Среди примеров названы «Группа Астра», Positive Technologies, «Базис», Arenadata, СКБ Контур и «1С».
- Третий — системные интеграторы и многопрофильные ИТ-сервисные группы. Их конкурентная сила связана с доступом к крупным заказчикам, широтой компетенций и возможностью реализовывать комплексные проекты, объединяющие программное обеспечение и инфраструктуру. В эту категорию входят КРОК, ЛАНИТ, Т1 и К2Тех.
Дополнительную конкуренцию формируют облачные и инфраструктурные платформы, расширяющие предложение в области PaaS, данных, ИИ и информационной безопасности.
При этом расширение продуктовых портфелей не означает, что рынок обязательно придет к доминированию нескольких универсальных поставщиков. В технологически сложных сегментах специализированные компании могут сохранять преимущества благодаря глубине функциональности, отраслевым знаниям и возможности адаптировать решения к конкретным требованиям заказчика.
Заказная разработка: важны экспертиза и референсы
В сегменте заказной разработки работает большое количество компаний, существенно различающихся по масштабу и специализации. По оценке iKS-Consulting, в 2025 году крупнейшими заметными участниками рынка были FabricaONE.AI с долей 11%, группа «Иннотех» (Т1) с 10%, БФТ-холдинг с 8%, IT One и «Лига цифровой экономики» — по 6%.
Доли рассчитаны аналитиками на основе профильной выручки компаний и являются оценочными. Выборка сформирована по результатам анализа более 100 российских ИТ-компаний; она не представляет собой исчерпывающий рейтинг рынка.
Среди факторов конкурентоспособности заказных разработчиков iKS-Consulting выделяет отраслевую и технологическую экспертизу, репутацию, подтвержденный опыт внедрений, способность реализовывать проекты полного цикла и обеспечивать предсказуемость результата. Для крупных заказчиков особенно важны опыт работы со сложными интеграциями, высоконагруженными системами, данными и ИИ, а также способность отвечать за промышленную эксплуатацию.
Цена остается значимым фактором, но уже не является единственным критерием выбора. Заказчики оценивают совокупную стоимость проекта, сроки реализации, надежность поставщика и ожидаемый бизнес-эффект.
Финансовое и кадровое ПО: разные модели конкуренции
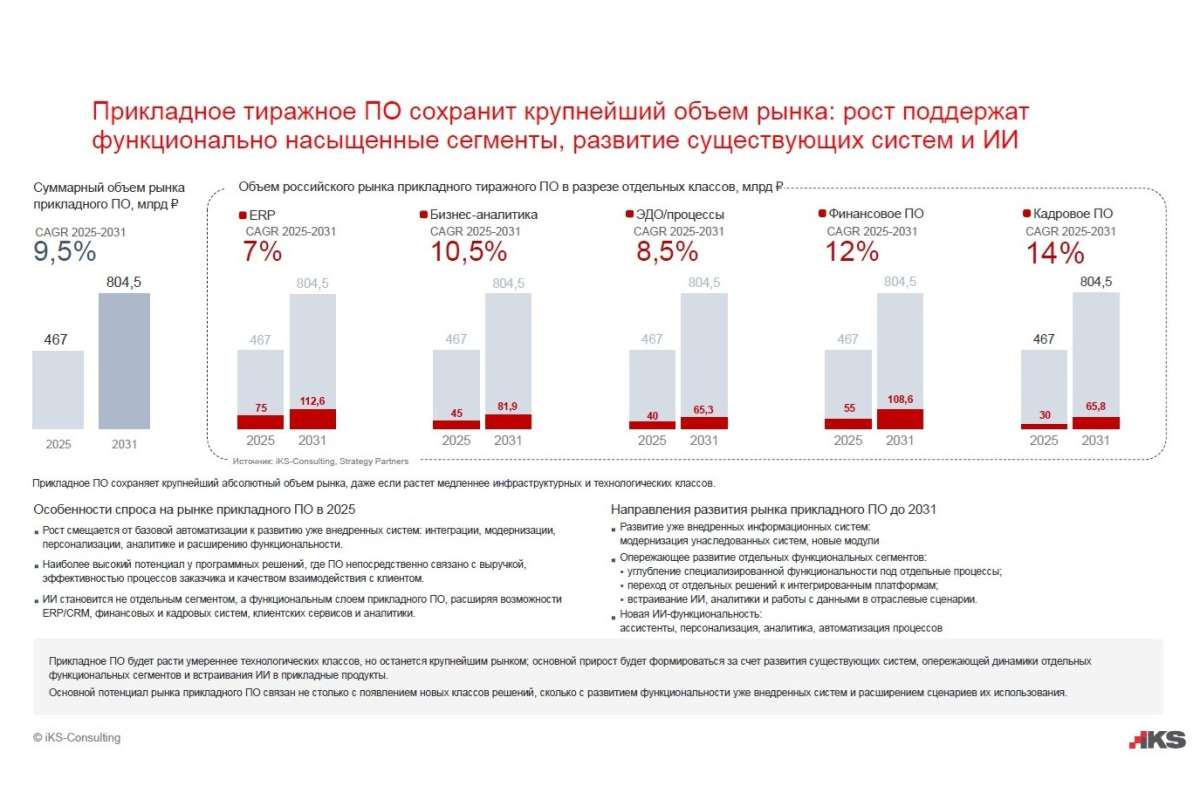
Исследование также показывает, что внутри рынка прикладного программного обеспечения конкурентная структура различается в зависимости от функционального сегмента.
Финансовое ПО
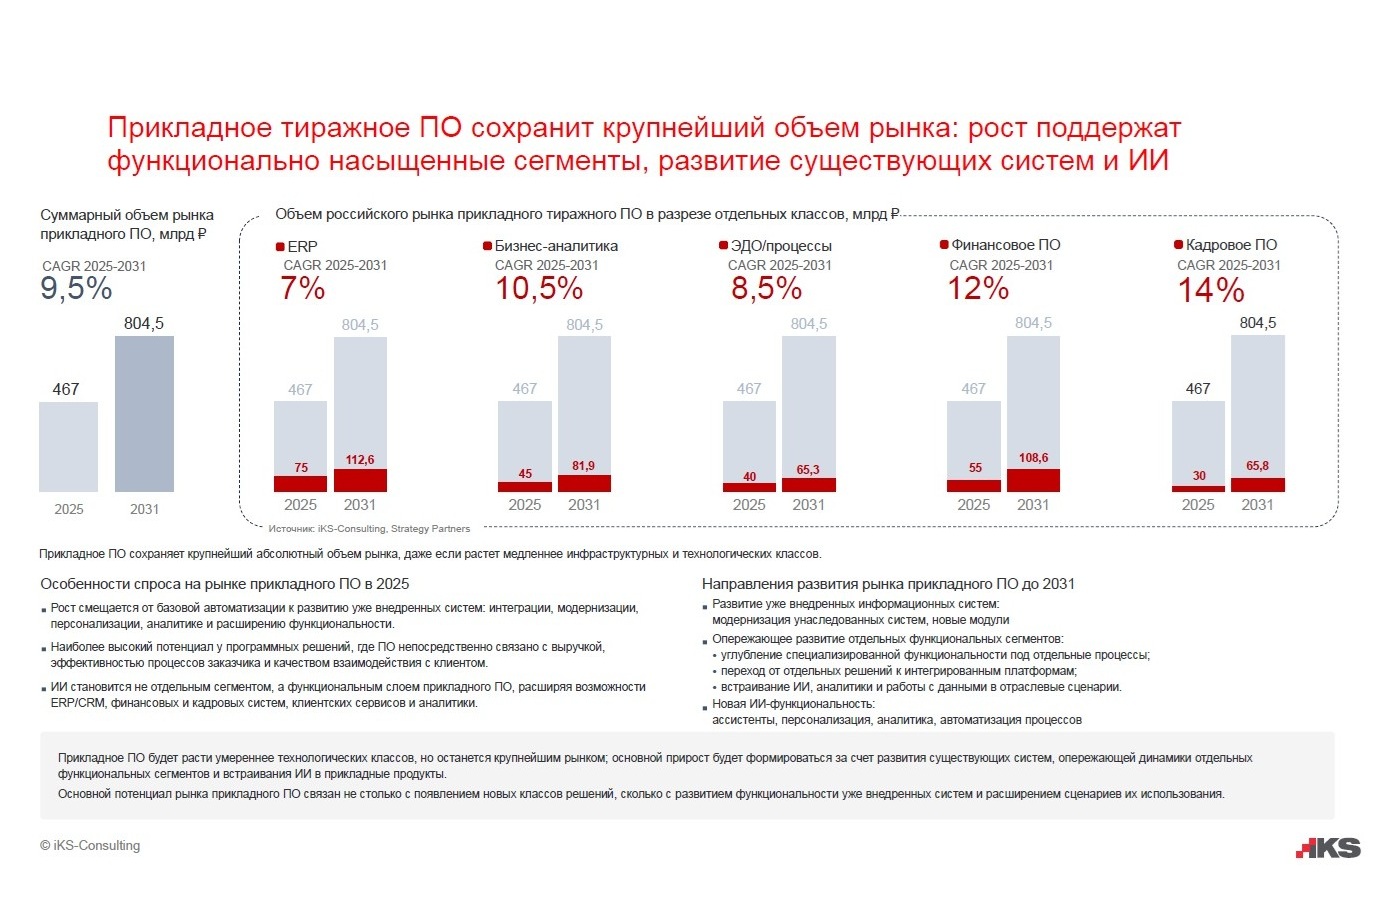
В сегменте тиражного финансового ПО iKS-Consulting идентифицировала около 40 разработчиков. При этом ни один из специализированных игроков не занимает доминирующей доли рынка, а профильная выручка крупнейших вендоров остается ниже 10 млрд рублей.
Объем российского рынка тиражного финансового ПО в 2025 году оценен в 55 млрд рублей. Наибольшие доли занимали «Диасофт» и ЦФТ — по 14%. Далее следовали БСС с 6%, БИФИТ с 5% и R-Style Softlab с 4%. На остальных участников приходилось 53% рынка.
Конкуренция разворачивается между несколькими типами поставщиков: разработчиками комплексных банковских платформ, специализированных решений для цифрового банкинга, функциональных продуктов для кредитования, платежей, управления рисками и работы с данными, а также крупными ИТ-компаниями, развивающими собственные финансовые продукты.
Заказчики при этом могут выбирать между приобретением готовой платформы, отдельного функционального модуля, заказной разработкой и созданием решения собственными силами. Поэтому конкурируют не только поставщики, но и различные модели организации ИТ-разработки.
Кадровое ПО
Рынок тиражного кадрового ПО еще менее концентрирован. По оценке iKS-Consulting, его объем в 2025 году составил 30 млрд рублей. Аналитики изучили более 70 российских разработчиков, предлагающих собственные тиражные решения.
К заметным участникам относятся iSpring с долей 11%, Saby / «Тензор» — 10%, HeadHunter / HRtech — 8%, VK Tech и Mirapolis — по 6%. На остальных игроков приходится 46% рынка.
В отличие от финансового ПО, здесь не сформировалась группа универсальных доминирующих платформ. Позиции распределены между поставщиками решений для разных HR-функций: управления персоналом (HCM/HRM), подбора сотрудников (ATS), кадрового электронного документооборота (КЭДО), обучения и развития персонала (LMS), управления рабочим временем (WFM).
Заказчики нередко используют несколько продуктов одновременно, поскольку разные кадровые процессы требуют специализированной функциональности. При этом подписная модель и предоставление ПО как сервиса (SaaS) становятся стандартом для новых HR Tech-решений. Такая модель позволяет быстрее запускать продукты и регулярно обновлять их функциональность, тогда как локальное развертывание сохраняет значение для крупных организаций и закрытых ИТ-контуров.
К 2031 году преимущества будут определяться темпами роста в перспективных сегментах
По прогнозу iKS-Consulting, конкурентные позиции российских ИТ-компаний будут меняться неравномерно. Общий масштаб бизнеса сам по себе не гарантирует лидерства: важны присутствие в быстрорастущих сегментах, ширина продуктового портфеля и способность интегрировать решения в единую технологическую среду заказчика.
Наиболее благоприятные возможности для органического роста создают средства разработки и управления данными, информационная безопасность, системное и инфраструктурное ПО. Многопродуктовые группы могут расширять присутствие за счет собственной разработки, приобретения компаний и интеграции смежных продуктов в платформы.
В то же время специализированные разработчики сохраняют возможности для роста в сегментах, где необходимы глубокая технологическая экспертиза, высокая функциональная насыщенность и адаптация к сложным требованиям заказчиков.
Таким образом, к 2031 году российский ИТ-рынок будет развиваться не только за счет дальнейшего импортозамещения. Главными направлениями станут модернизация существующих систем, формирование совместимых технологических стеков, интеграция ИИ, развитие инфраструктуры данных и повышение эффективности ИТ-услуг.
Для поставщиков это означает необходимость одновременно наращивать продуктовые компетенции, совершенствовать архитектуру решений и доказывать их экономическую эффективность. Для заказчиков — переход от выбора отдельных продуктов к оценке того, насколько они совместимы, безопасны и пригодны для долгосрочного развития корпоративной ИТ-среды.
Источник: IT Channel News по материалам исследования iKS-Consulting