
Российский рынок программного обеспечения для управления динамической ИТ-инфраструктурой переживает структурные изменения. После ухода ведущих зарубежных поставщиков в 2022 году отечественные разработчики наращивают присутствие в сегментах виртуализации, контейнеризации, программно-определяемых хранилищ (SDS) и сетей (SDN). При этом рынок сталкивается с проблемами совместимости продуктов, дефицитом специалистов и необходимостью формирования комплексных экосистем для крупных заказчиков.
Таковы основные выводы исследования российского рынка ПО управления динамической ИТ-инфраструктурой, проведенного компанией «ТМТ Консалтинг». Исследование охватывает состояние рынка, продуктовые предложения российских разработчиков, факторы спроса и прогноз проникновения инфраструктурного ПО до 2031 года.
Рынок инфраструктурного ПО: основные тенденции
В рамках исследования рынок управления динамической ИТ-инфраструктурой включает четыре класса программного обеспечения:
- ПО виртуализации;
- ПО контейнеризации;
- ПО для программно-определяемых хранилищ (SDS);
- ПО для программно-определяемых сетей (SDN).
Оценка рынка проводилась на основе анализа парка эксплуатируемых серверов и систем хранения данных, прироста лицензий ПО, экспертных интервью с вендорами и заказчиками, а также открытых и ведомственных источников информации.
Основными потребителями инфраструктурного ПО выступают крупные компании с годовой выручкой от 10 млрд рублей и значительными ИТ-бюджетами. В среднем численность сотрудников их ИТ-подразделений превышает 1 тыс. человек. Ключевые отрасли — ИТ и телеком, финансовый сектор, промышленность, ритейл и электронная коммерция, а также государственные организации.
По данным «ТМТ Консалтинг», коммерческий сегмент формирует 65% целевой аудитории инфраструктурных решений, на государственные компании приходится 35%.
Импортозамещение и экосистемный подход
В
Однако миграция на отечественное ПО остается длительным процессом. По оценкам участников рынка, проекты перехода могут занимать от шести до девяти месяцев из-за продолжительного выбора продуктов, тестирования нескольких решений и последующего пилотирования.
Результаты пилотных проектов не всегда приводят к замене зарубежного программного обеспечения. В отдельных случаях заказчики сталкиваются с недостаточной функциональностью российских продуктов, сложностями интеграции и некорректной совместной работой различных компонентов. Это формирует отложенный спрос и повышает интерес к решениям, объединенным в единую экосистему.
Крупные заказчики все чаще рассматривают инфраструктурное ПО с позиции совместимости, стандартизации и долгосрочной стоимости владения. Предпочтение отдается комплексным платформам, позволяющим сократить количество поставщиков, упростить управление ИТ-средой и снизить риски интеграции.
К числу факторов, сдерживающих развитие рынка, относятся высокие затраты на внедрение, дефицит квалифицированных специалистов, недостаток подтвержденных референсов и ограниченный опыт отдельных поставщиков в реализации масштабных проектов для крупного бизнеса.
Проникновение инфраструктурного ПО
В коммерческих центрах обработки данных и на площадках облачных провайдеров уровень проникновения технологий виртуализации и контейнеризации уже высок. В корпоративных ЦОД, где используется больше устаревшей инфраструктуры, показатели ниже.
По прогнозу «ТМТ Консалтинг», к 2031 году проникновение основных классов инфраструктурного ПО продолжит расти.
|
Сегмент |
Текущий уровень и прогноз |
|
Виртуализация, коммерческие ЦОД и облачные провайдеры |
Около 95%; к 2031 году — 99% |
|
Виртуализация, корпоративные ЦОД |
Около 75%; к 2031 году — 85% |
|
Контейнеризация, коммерческие ЦОД и облачные провайдеры |
Около 90%; к 2031 году — 99% |
|
Контейнеризация, корпоративная инфраструктура |
Около 70%; к 2031 году — 85% |
|
SDN, коммерческие ЦОД |
Более 60%; к 2031 году — 80% |
|
SDN, корпоративные ЦОД |
Около 40%; к 2031 году — 60% |
|
SDS, облачные провайдеры |
Около 30%; совокупный показатель сегмента превысит 50% к 2031 году |
Приведенные показатели отражают долю эксплуатируемого парка серверов и систем хранения данных, на котором установлены действующие лицензии соответствующего ПО. По данным исследования, приобретаемое программное обеспечение фактически используется ИТ-службами заказчиков и не формирует значительного пула неиспользуемых лицензий.
Виртуализация: основной потенциал роста
Сегмент ПО виртуализации остается одним из наиболее значимых направлений российского рынка инфраструктурного ПО. В периметр исследования входят серверная виртуализация и инструменты VDI. Оценка учитывает продажи лицензий и технической поддержки, но не включает облачные сервисы и услуги внедрения.
После ухода VMware, Microsoft и Citrix с российского рынка в 2022 году многие компании продолжили эксплуатацию ранее приобретенных зарубежных решений. В первую очередь это касалось организаций, не подпадающих под жесткие регуляторные требования. Они откладывали миграцию, самостоятельно обеспечивали поддержку систем либо привлекали локальных сервис-провайдеров.
В
По оценке «ТМТ Консалтинг», количество лицензий ПО виртуализации на эксплуатируемом ИТ-оборудовании превышает 600 тыс. единиц в 2025 году и 1,1 млн единиц в 2031 году. В 2026 году динамика рынка замедляется на фоне негативных макроэкономических тенденций, снижения темпов роста ВВП и сокращения инвестиций.
Основные игроки виртуализации
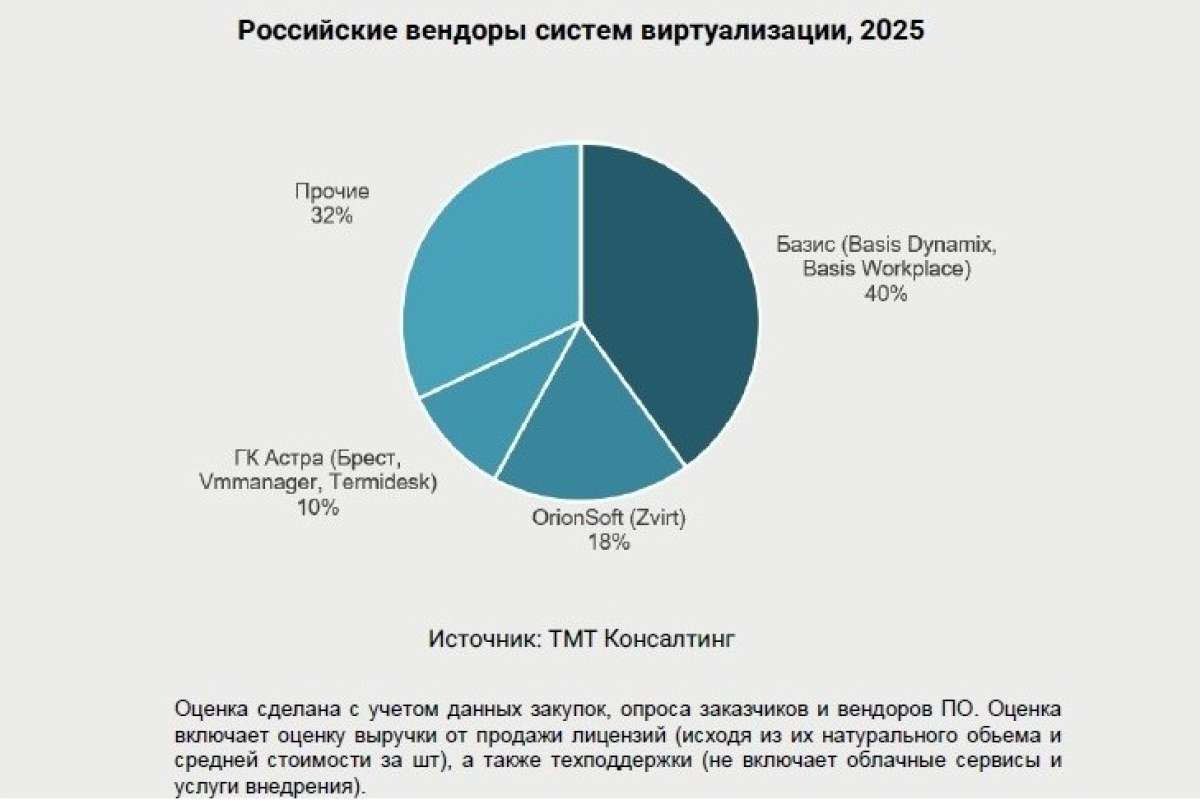
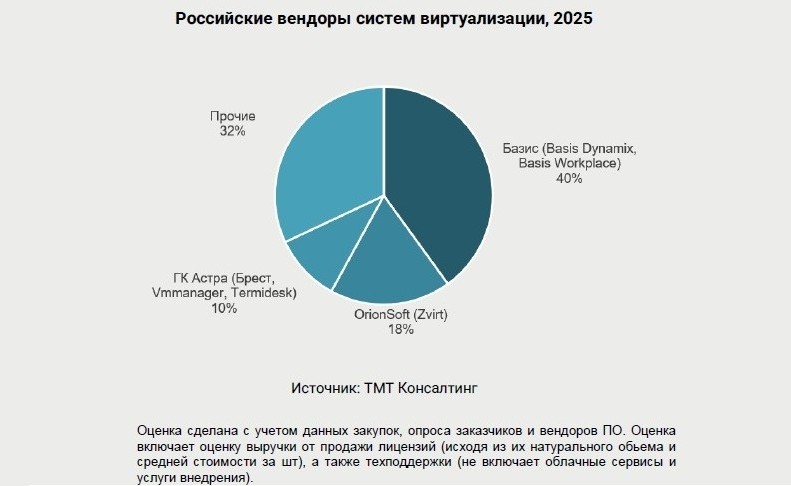
По итогам 2025 года наиболее заметные позиции на российском рынке виртуализации занимают решения компаний «Базис», Orion soft и ГК «Астра». На долю трех крупнейших игроков приходится около двух третей рынка.
Согласно прогнозу «ТМТ Консалтинг», в перспективе двух-трех лет на рынке могут сформироваться четыре-пять заметных поставщиков с наиболее зрелыми и комплексными продуктовыми предложениями. Совокупная доля этих компаний потенциально может превысить 80% рынка.
Основные направления развития сегмента:
- создание экосистем, объединяющих виртуализацию, контейнеризацию, резервное копирование и управление системами хранения;
- повышение совместимости и интеграционных возможностей;
- развитие гиперконвергентных платформ;
- усиление требований к информационной безопасности и сертификации ФСТЭК;
- переход от доработки открытых решений к разработке независимых платформ.
Основным драйвером спроса остается импортозамещение в госкорпорациях и крупных компаниях — субъектах КИИ. При этом часть нерегулируемого бизнеса продолжает использовать ранее внедренные зарубежные продукты, поскольку они уже апробированы, надежны и поддерживаются специалистами с необходимой экспертизой.
Окончание следует
Источник: IT Channel News по материалам «ТМТ Консалтинг»