
Окончание статьи по материалам исследования «ТМТ Консалтинг». Начало здесь
Контейнеризация: спрос на платформы и поддержку ИИ-нагрузок
Российский рынок ПО контейнеризации развивается с 2021 года, однако его темпы роста в рассматриваемый период были ниже, чем в ряде других сегментов инфраструктурного ПО. С 2022 года ключевыми факторами спроса стали импортозамещение и регуляторные требования к объектам КИИ.
До 2025 года в менее регулируемых отраслях сохранялись поставки иностранных решений. Одновременно отечественные разработчики расширяли функциональность продуктов, ориентируясь преимущественно на потребности крупных корпоративных заказчиков.
В дальнейшем рост рынка будет поддерживаться развитием гибридных облаков, переносом рабочих нагрузок в облачную среду и распространением приложений, связанных с машинным обучением и искусственным интеллектом.
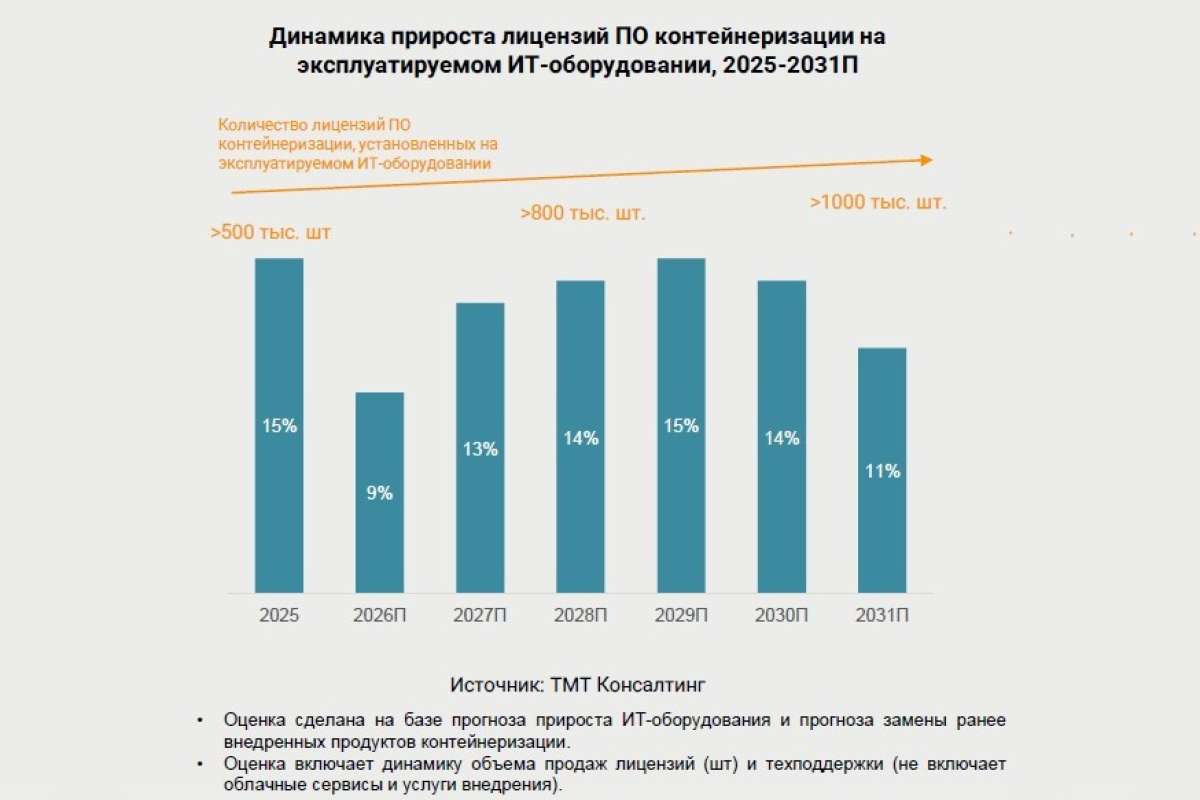
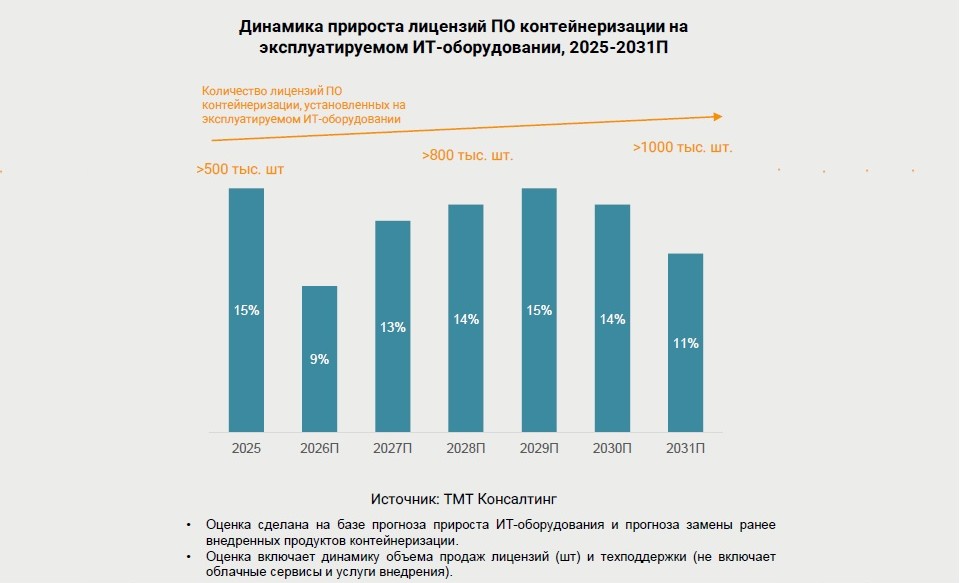
По оценке «ТМТ Консалтинг», количество лицензий ПО контейнеризации на эксплуатируемом ИТ-оборудовании превышает 500 тыс. единиц в 2025 году и 1 млн единиц в 2031 году. При этом речь идет о лицензиях и технической поддержке, без учета облачных сервисов и услуг внедрения.
Развитие российских контейнерных платформ
На рынке контейнеризации заметные позиции по итогам 2025 года занимают компании «Флант» и «Базис». На долю двух крупнейших игроков приходится более 60% сегмента on-premise-решений.
Среди ключевых тенденций:
- переход от адаптации Kubernetes под локальные требования к разработке собственных дистрибутивов и платформ;
- интеграция контейнерных сред с GPU-кластерами для распределения ресурсов под ИИ- и
ML-нагрузки; - развитие инструментов MLOps, мониторинга и автоматизации;
- повышение требований к безопасности контейнерной инфраструктуры;
- формирование экосистем, включающих CI/CD, управление контейнерами и дополнительные сервисы.
Важным направлением становится создание готовых контейнерных платформ, которые позволяют заказчикам быстрее развертывать инфраструктуру и упрощать ее поддержку собственными силами.
При этом развитие сегмента ограничивают дефицит квалифицированных специалистов, недостаточная осведомленность бизнеса о доступных продуктах и сохранение инвестиций в существующие решения на базе Open Source.
SDS: развитие отечественных систем хранения
Сегмент программно-определяемых хранилищ (SDS) характеризуется относительно невысоким уровнем проникновения и сохраняющимся потенциалом роста.
До 2022 года на российском рынке преимущественно использовались решения зарубежных поставщиков. После их ухода активность отечественных разработчиков усилилась в
По оценке «ТМТ Консалтинг», количество лицензий ПО SDS на эксплуатируемом ИТ-оборудовании превышает 160 тыс. единиц в 2025 году и 460 тыс. единиц в 2031 году.
Российские проприетарные продукты конкурируют с решениями на базе Ceph, которые сохраняют заметную позицию благодаря исторически более высокой зрелости и наличию коммерческой поддержки. По мере роста отечественной виртуализации ожидается увеличение спроса на связанные с ней российские системы хранения.
Драйверы развития SDS
На рынок влияют несколько факторов:
- импортозамещение и проекты миграции инфраструктуры КИИ;
- распространение гибридной ИТ-инфраструктуры и облачных технологий;
- развитие гиперконвергентных платформ, объединяющих вычислительные ресурсы, хранение данных и сети;
- рост спроса со стороны ИИ-приложений и высоконагруженных систем;
- потребность крупного бизнеса в масштабируемых и гибких системах хранения.
Отечественные разработчики используют различные подходы: от развития продуктов на базе открытых платформ до создания SDS в составе комплексных инфраструктурных решений.
Среди заметных поставщиков сегмента в 2025 году «ТМТ Консалтинг» выделяет «Базис», ГК «Астра» и Orion soft. Совокупно эти компании занимают более 60% сегмента российских проприетарных решений.
Основными ограничениями для роста SDS остаются сложности интеграции в существующие ИТ-ландшафты, недостаток опыта разработки продуктов с функциональностью, сопоставимой с зарубежными аналогами, и дефицит специалистов для качественной технической поддержки.
SDN: рынок на стадии формирования
Сегмент программно-определяемых сетей (SDN) находится на более раннем этапе развития отечественного продуктового предложения. До 2022 года на российском рынке преобладали зарубежные поставщики сетевого оборудования и решений, в том числе Cisco, HPE и Juniper.
Активная разработка российских продуктов SDN началась в
Количество лицензий ПО SDN на эксплуатируемом ИТ-оборудовании превышает 400 тыс. единиц в 2025 году и 880 тыс. единиц в 2031 году.
Российские решения SDN
Заметные позиции среди самостоятельных российских продуктов SDN занимает «Базис». Другие разработчики предлагают сетевые функции в составе инфраструктурных платформ:
- ДАКОМ М — в составе SpaceVM;
- Orion soft — в составе zVirt;
- «Флант» — в составе Deckhouse;
- VK Tech и Сбер — собственные внутренние разработки для использования в инфраструктуре.
Развитие SDN стимулируют импортозамещение, цифровизация экономики, рост сетевого трафика и внедрение гиперконвергентных систем. Сетевые компоненты также используются при создании масштабируемых облачных сервисов.
К факторам, сдерживающим развитие сегмента, относятся сложность разработки инфраструктурно-нейтральных продуктов, сохранение ранее внедренных иностранных решений, поставки по параллельному импорту и дефицит квалифицированных специалистов. Дополнительными проблемами остаются ограниченная доступность документации, референсов и профессионального сообщества вокруг российских продуктов.
Экосистемы становятся фактором конкуренции
Общей тенденцией для всех сегментов инфраструктурного ПО становится переход от отдельных продуктов к комплексным платформам. Крупным заказчикам требуется не только замена конкретного иностранного решения, но и сохранение управляемости ИТ-среды, совместимости компонентов и предсказуемых затрат на эксплуатацию.
По данным «ТМТ Консалтинг», полноценные экосистемы вокруг виртуализации развивают «Базис», Orion soft и ГК «Астра». В сегменте контейнеризации комплексные предложения формируют «Флант» и «Базис».
При этом наличие отдельных продуктов еще не гарантирует формирования полноценной экосистемы. Заказчики обращают внимание на качество интеграции, единую техническую поддержку, уровень документации и наличие опыта реализации сопоставимых проектов.
Таким образом, дальнейшее развитие российского рынка управления динамической ИТ-инфраструктурой будет зависеть не только от расширения продуктового предложения, но и от способности поставщиков обеспечить совместимость решений, зрелость поддержки и комплексное покрытие потребностей крупных организаций.
Источник: IT Channel News по материалам «ТМТ Консалтинг»