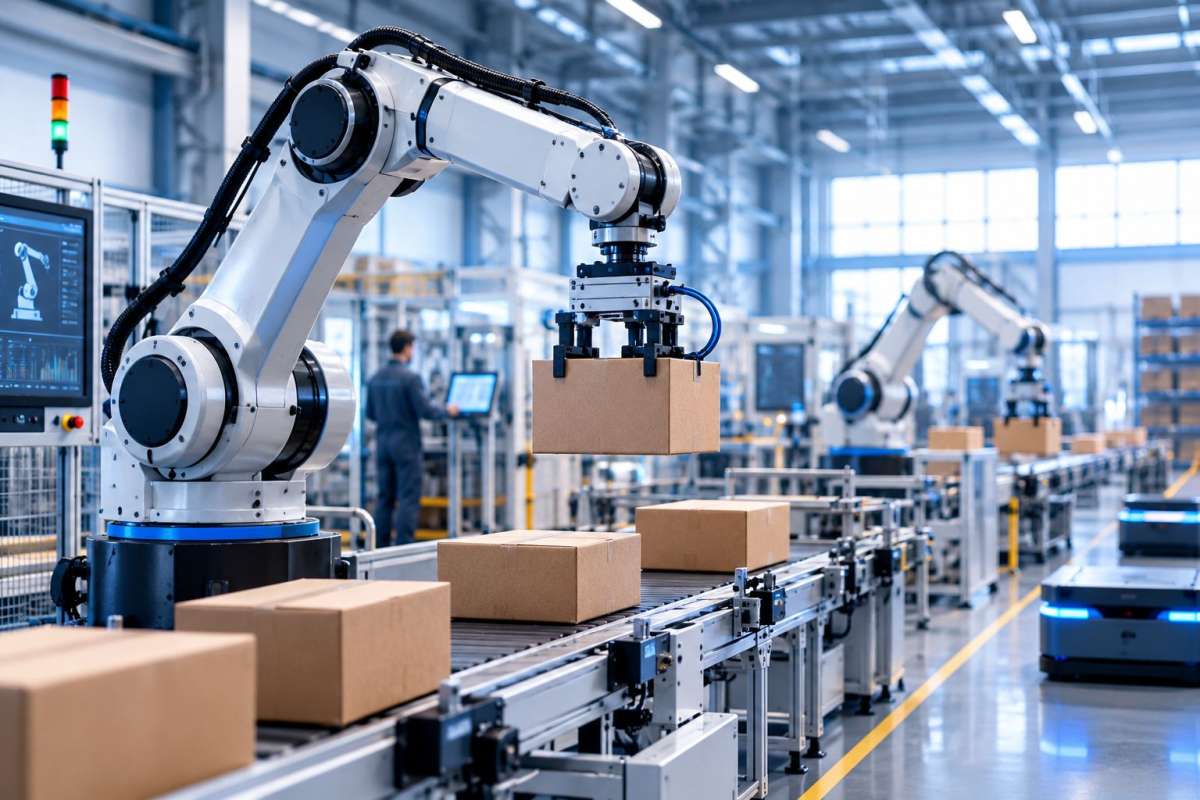

Парк промышленных роботов в России к 2030 году может увеличиться более чем вдвое — до 47 тыс. единиц. Такой прогноз приводят эксперты Strategy Partners в исследовании мирового и российского рынков промышленной и складской робототехники. При сохранении внешних ограничений парк может составить около 41 тыс. роботов, а при реализации оптимистичного сценария — достигнуть 104 тыс. единиц.
Мировой рынок растёт
Мировой рынок промышленных и складских роботов продолжает расти. В
Основной спрос формируют металлургия и машиностроение, автомобильная, пищевая и фармацевтическая промышленность. Наиболее распространённые сценарии применения связаны со сваркой, перемещением, упаковкой и паллетизацией.
Одновременно расширяется применение мобильных роботов — AMR и AGV. Они используются для транспортировки, сортировки и комплектации грузов и становятся одним из направлений развития складской автоматизации.
Российский парк растёт
Российский рынок робототехники пока находится на ранней стадии развития, однако в последние годы его динамика ускорилась. В 2025 году парк промышленных роботов достиг 21,9 тыс. единиц, увеличившись на 11% за год.
Объём новых установок в промышленном сегменте в 2025 году составил около 1,8 тыс. роботов, из которых примерно
По плотности роботизации Россия пока существенно уступает мировым лидерам. При этом темпы роста показателя значительно выше среднемировых: в
В мае 2024 года была установлена национальная цель — войти в топ-25 стран по плотности роботизации к 2030 году. Для этого показатель должен достичь
Плотность складской роботизации также остаётся сравнительно низкой — 43,2 робота на 10 тыс. работников складской отрасли.
Дефицит кадров стимулирует автоматизацию
Ключевыми драйверами российского рынка Strategy Partners называет государственную промышленную политику, импортозамещение технологий, развитие отечественных производителей и интеграторов, а также дефицит персонала.
Меняется и структура спроса. Заказчики постепенно переходят от приобретения отдельных роботов к комплексным решениям, включающим программное обеспечение, интеграцию с производственными и логистическими процессами, аналитику и сервис.
Одновременно развитие рынка ограничивают недостаточная инфраструктура внедрения и поведенческие барьеры со стороны заказчиков. Дополнительным фактором давления остаётся высокая ключевая ставка, которая увеличивает сроки окупаемости роботизированных проектов.
По мере развития рынка и устранения инфраструктурных ограничений усиливается вертикальная интеграция его участников. Компании расширяют собственные компетенции в разработке ПО, интеграции и эксплуатации роботизированных систем.
Базовый сценарий — 47 тыс. роботов
В базовом сценарии Strategy Partners предполагает, что к 2030 году российский парк промышленных роботов достигнет примерно 47 тыс. единиц. При сохранении внешних ограничений и более умеренном развитии производственной базы показатель может составить около 41 тыс.
Оптимистичный сценарий предусматривает рост до 104 тыс. роботов. Его реализация потребует активной государственной поддержки, локализации критических компонентов, развития центров робототехники и подготовки кадров.
Складской парк к 2030 году, по оценке Strategy Partners, может составить от 12 тыс. до 29 тыс. роботов. Верхняя граница прогноза предполагает массовое внедрение AMR, FMR и APR в логистике, электронной торговле и пищевой промышленности.
Заявленные планы крупнейших производителей по увеличению выпуска — суммарно примерно до 25 тыс. роботов в 2030 году — поддерживают достижимость нижней границы прогноза. Выход на более высокие показатели будет зависеть от объёма спроса, степени локализации компонентов, доступности инженерных кадров и возможностей интеграторов.
От отдельных роботов к автоматизированным фабрикам
Долгосрочная перспектива развития рынка связана с переходом от роботизации отдельных операций к полностью автоматизированным производствам. В мире уже формируются так называемые «тёмные фабрики», а их массовое распространение Strategy Partners ожидает к
В России первые проекты такого типа могут появиться ориентировочно в
Таким образом, развитие российской робототехники постепенно выходит за рамки задачи восполнения дефицита персонала или замены отдельных зарубежных решений. Следующим этапом становится формирование комплексной инфраструктуры автоматизации, в которой робототехника объединяется с ПО, системами управления производством, аналитикой и сервисом.
«Установленная база роботов в России находится в фазе быстрого роста: на рынке ежегодно появляется порядка
Источник: IT Channel News по материалам исследования Strategy Partners