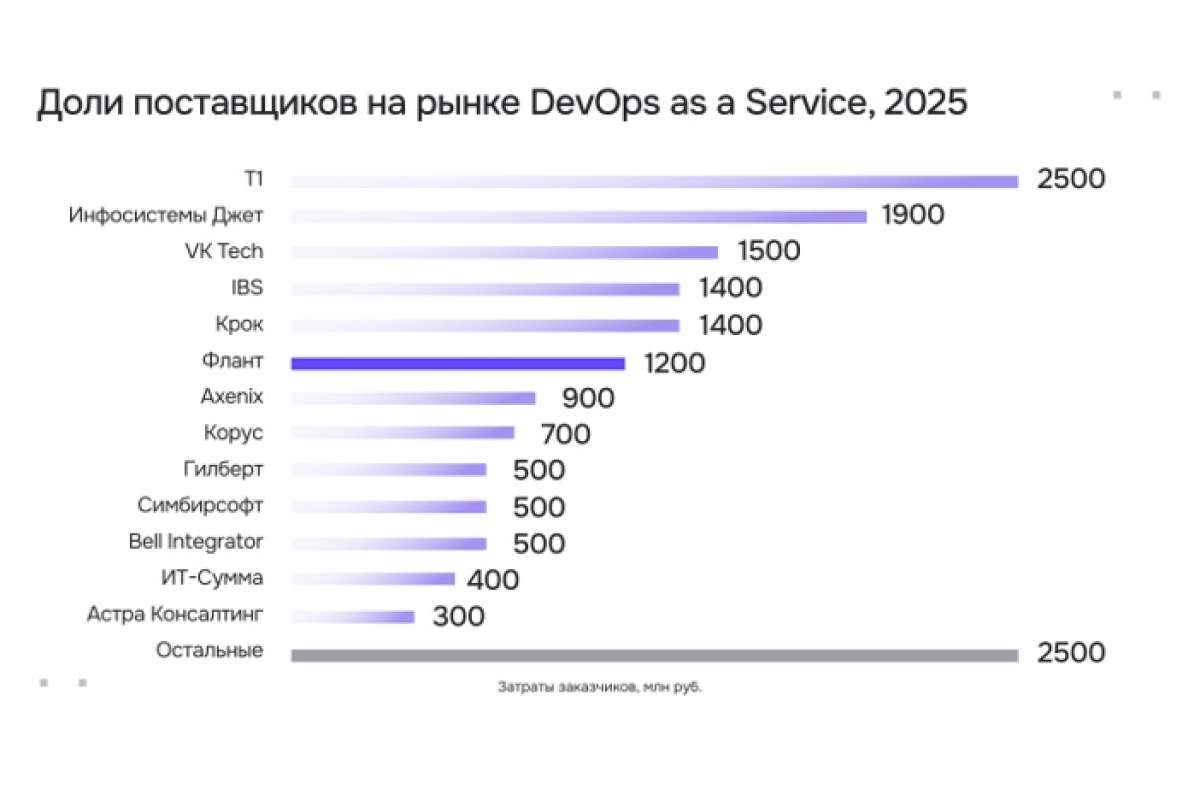

Российский рынок DevOps as a Service по итогам 2025 года составил 16,5 млрд рублей. При среднегодовом темпе роста около 5% к 2030 году его объем может достичь 22 млрд рублей. Такие данные приводит «Квадрант Технологий» по итогам исследования рынка услуг по консалтингу, внедрению, сопровождению и эксплуатации DevOps-инфраструктуры.
Полевой этап исследования включал опрос 200 компаний малого, среднего, крупного и крупнейшего бизнеса. В числе респондентов — представители торговли, строительства и ЖКХ, химической промышленности и других отраслей. В опросе участвовали ИТ-руководители, руководители DevOps- и SRE-направлений, а также технические директора.
По объему выручки на рынке лидируют универсальные системные интеграторы. Для них DevOps as a Service чаще является частью более крупных проектов, чем самостоятельной услугой: обычно на него приходится не более 10% бюджета. При этом около 40% бюджета на ИТ-аутсорсинг приходится на сервисы информационной безопасности.
Как компании организуют DevOps
Полностью передают DevOps-функцию на аутсорсинг 10% опрошенных компаний. Гибридную модель, при которой внутреннюю команду дополняет внешний провайдер, используют 56% компаний с выручкой от 500 млн до 3 млрд рублей и 42% крупных предприятий. Среди крупнейших организаций с выручкой от 25 млрд рублей 59% предпочитают полностью внутреннюю реализацию DevOps-задач.
Централизованную DevOps-команду, обслуживающую несколько продуктов, используют 30,5% компаний. Еще 29,5% не выделяют DevOps в отдельную функцию.
При этом заказчики заинтересованы в сервисной модели с понятной ответственностью за результат, но на практике чаще приобретают отдельные работы и услуги специалистов. Среди компаний, использующих внешних провайдеров, наиболее распространены годовые бюджеты на DevOps-услуги в диапазонах
Нехватка специалистов стимулирует развитие практик
Около трети респондентов сообщили о нехватке квалифицированных DevOps-специалистов, специалистов по безопасности и сопровождению CI/CD. В числе дефицитных компетенций также называются DevSecOps и РБПО, DataOps и observability.
Более трети опрошенных компаний уже используют observability, практики безопасной разработки и Infrastructure as Code. DataOps применяют более 20% респондентов, MLOps — 4,5%.
В области безопасной разработки наиболее распространены DAST, тестирование на проникновение и контроль образов контейнеров. При этом ответственность за безопасность DevOps-контура в большинстве случаев распределяется между всей командой либо возлагается на DevOps- или платформенную команду. Только 6,3% респондентов указали на ведущую роль корпоративной службы информационной безопасности.
DataOps пока также остается на стадии формирования. Большинство компаний имеют базовые процессы управления данными, но без выделенного ответственного. Только четверть респондентов встроили DataOps в существующие ИТ- и DevOps-процессы, еще 20% выделили под него отдельную функцию.
Около половины участников исследования считают low-code/no-code для инфраструктуры полезной практикой, однако фактический уровень ее использования значительно ниже.
AI/ML-инициативы также пока находятся на ранних стадиях. Около половины компаний формируют требования к таким проектам. Остальные находятся на этапе пилотирования либо не имеют подобных инициатив и не планируют их запускать. Продуктивные AI/ML-решения внедрены у 7% респондентов.
Как выбирают провайдера
Инициаторами привлечения внешнего провайдера чаще всего выступают архитекторы и технические директора. Итоговое решение принимается на уровне CTO, CIO и финансового блока.
Наиболее распространенные способы выбора поставщика — запрос коммерческого предложения и рекомендации. Формальные тендеры используются реже. Основными критериями при выборе провайдера становятся безопасность, соответствие требованиям импортозамещения, стоимость услуг и отраслевой опыт.
В ближайшие один-два года около трети респондентов ожидают перехода к централизованной DevOps-модели с едиными стандартами либо развития DevOps как внутреннего сервиса.
По оценке Петра Городецкого, директора по консалтингу и аналитике «Квадрант Технологий», рынок DevOps as a Service пока сталкивается с расхождением между ожиданиями заказчиков и фактической моделью закупки. Компании заинтересованы в сервисе и ответственности провайдера за результат, но при этом продолжают приобретать преимущественно отдельные работы и консалтинговые услуги.
«Квадрант Технологий» отмечает, что рынок постепенно переходит от модели инженерных услуг к управляемой эксплуатации, однако предложение пока не в полной мере соответствует этому переходу.
Согласно методологии исследования, данные собирались посредством опросов участников российского ИТ-рынка, анкетирования и изучения предпочтений корпоративных пользователей. В исследовании участвовали поставщики ИТ-услуг, включая консалтинговые компании и ИТ-интеграторов. Заказчиков опрашивали как в рамках полевых исследований, так и посредством глубинных интервью.
Источник: IT Channel News по материалам исследования «Квадрант Технологий»