
В управленческом учете применяются всего 3 главных отчета: первый называется ДДС (движение денежных средств), второй называется ОПиУ (отчет о прибылях и убытках) и Баланс.
Финансовый результат конкретного ИТ-контракта считают так: выручку по контракту сопоставляют с себестоимостью часов команды, расходами на подрядчиков, поддержкой и гарантийными работами, а также с долей общих расходов компании. Отдельно для того же контракта строят календарь денег, потому что прибыльный по расчёту проект может требовать денег раньше, чем клиент заплатит.
Для расчёта собственнику нужны четыре источника данных: учёт времени сотрудников по проектам, себестоимость часа каждого специалиста, договоры с подрядчиками и график оплат клиента. Если хотя бы одного источника нет, результат проекта становится оценкой на глаз.
Единица учёта
Сначала нужно решить, что считается объектом учёта: проект или контракт. Для компании, где один договор равен одному проекту, это одно и то же. Если по одному рамочному договору идут несколько проектов или один проект финансируется несколькими договорами, лучше выбрать одну единицу и придерживаться её во всех отчётах.
Каждому поступлению и расходу присваивают код этой единицы. Такой порядок позволяет считать прибыль по каждому центру дохода отдельно и видеть, какой проект зарабатывает, а какой живёт за счёт других. Когда все доходы и расходы собираются в общий итог, причину снижения прибыли найти трудно.
Себестоимость часа команды
Основной расход ИТ-проекта — время специалистов. Чтобы перевести его в деньги, для каждого сотрудника считают себестоимость часа: месячные затраты на него, то есть зарплату с налогами и взносами, делят на количество рабочих часов в месяце.
Затем часы, которые сотрудник записал на проект, умножают на себестоимость часа. Часы, которые не попали ни в один проект, относятся к общим расходам компании. Так зарплата распределяется полностью и только один раз. Двойной счёт возникает, когда в проект включают и часы по себестоимости, и долю всего фонда оплаты труда через общие расходы. Этого нужно избегать.
Учёт времени должен вестись ежедневно или еженедельно. Записи, восстановленные в конце месяца по памяти, дают искажённую картину.
Пресейл, переработки и изменения объёма
Часть затрат появляется до подписания договора. Подготовка предложения, оценка, демонстрации и пилотные работы — это пресейл. Его удобно учитывать как расход на продажу и показывать отдельной строкой в отчёте по выигранному контракту. Так видно, сколько стоило получить проект.
Переработки учитываются по фактически затраченным часам. Даже если сверхурочные не оплачиваются отдельно, они занимают время команды, которое могло пойти на другие проекты. Если переработки оплачиваются, в себестоимость попадает фактическая сумма.
Изменения объёма работ по просьбе клиента фиксируют отдельно: что запрошено, сколько часов потребуется, согласована ли дополнительная оплата. Работы, выполненные без согласования, снижают маржу проекта и становятся заметны только в конце.
Поддержка и гарантия
После сдачи проекта работа часто продолжается. Поддержку по отдельному договору учитывают как самостоятельный источник выручки со своими часами и себестоимостью. Гарантийные работы выполняются без дополнительной оплаты, поэтому их часы относятся к исходному проекту.
При планировании проекта под гарантию закладывают резерв часов. Его размер определяют по фактическим данным прошлых проектов. Если таких данных нет, резерв устанавливает руководитель, а после нескольких проектов уточняет по фактическим часам.
Загрузка, ставка и маржа
Маржа проекта зависит от трёх величин: ставки продажи часа, себестоимости часа и загрузки специалистов. Загрузка — это доля часов, записанных на оплачиваемые проекты, от всех рабочих часов сотрудника.
Чем ниже загрузка, тем дороже обходится каждый оплачиваемый час. Затраты на сотрудника остаются прежними, а оплачиваемых часов становится меньше.
Условный пример. Месячные затраты на специалиста — 300 000 рублей, в месяце 160 рабочих часов. Базовая себестоимость рабочего часа — 1 875 рублей. При загрузке 75% на проекты приходится 120 часов: 225 000 рублей относят на проекты, а 75 000 рублей незагруженного времени — на общие расходы. При загрузке 60% это 180 000 и 120 000 рублей соответственно. Для оценки полной окупаемости сотрудника все 300 000 рублей делят на оплачиваемые часы: получается 2 500 и 3 125 рублей. При ставке клиента 3 000 рублей месячная разница между выручкой и затратами на сотрудника составляет 60 000 рублей при загрузке 75% и минус 12 000 рублей при загрузке 60%. Остальные расходы компании здесь не учтены. Если в расчёте используется полная стоимость оплачиваемого часа, стоимость незагруженного времени повторно не распределяют.
Поэтому собственнику важно видеть загрузку по сотрудникам и командам каждую неделю. Снижение загрузки сказывается на марже всех проектов команды.
Карточка проекта
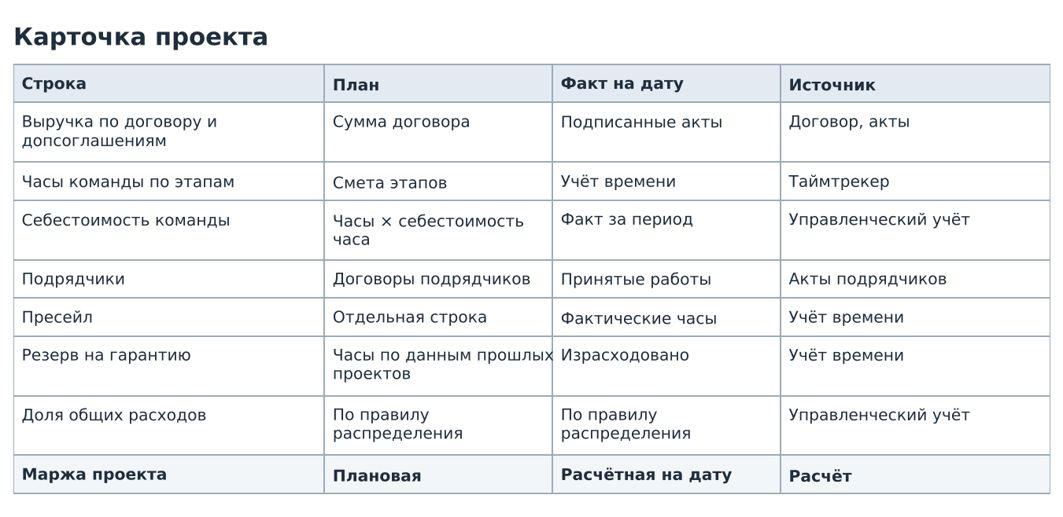
Все данные по контракту удобно держать в одной карточке. В ней фиксируют выручку по договору и допсоглашениям, плановые и фактические часы по этапам, себестоимость команды, подрядчиков, пресейл, резерв на гарантию и долю общих расходов. Внизу карточки — плановая и фактическая маржа (рис. 1).
Долю общих расходов распределяют по понятному правилу, например пропорционально часам команды на проекте. Правило должно быть одним для всех проектов, иначе их результаты нельзя сравнивать.
Календарь денег
Прибыль проекта и деньги на счёте расходятся во времени. Зарплату команде платят каждый месяц, подрядчикам — по их условиям, а клиент оплачивает аванс и этапы по графику договора. Проект может быть прибыльным по итогам, но в отдельные месяцы требовать вложений.
Для каждого крупного контракта стоит строить календарь денег: поступления по графику оплат и расходы на команду и подрядчиков по месяцам. Сумма по всем проектам показывает, хватит ли компании денег на текущие обязательства, если один из клиентов задержит оплату этапа.
Контроль отклонений
Контроль проводят еженедельно по каждому активному проекту. Сравнивают план и факт по часам, расходам и оплатам и сразу записывают причину отклонения и действие.
|
Показатель |
План |
Факт |
Отклонение |
Причина |
Действие и владелец |
|
Часы по текущему этапу |
Из сметы этапа |
Из учёта времени |
Разница в часах и процентах |
Оценка, изменения объёма, качество |
Руководитель проекта |
|
Себестоимость команды |
Часы × себестоимость часа |
Факт за период |
Разница в рублях |
Состав команды, переработки |
Руководитель проекта |
|
Дополнительные работы |
Согласованные допсоглашения |
Выполненные часы |
Несогласованные часы |
Запросы клиента без оформления |
Менеджер проекта |
|
Оплаты клиента |
График договора |
Поступления |
Задержка в днях и сумма |
Приёмка этапа, споры |
Менеджер по работе с клиентом |
|
Маржа проекта |
Плановая |
Расчётная на дату |
Разница |
Сумма причин выше |
Собственник |
Главный сигнал — израсходованная доля бюджета часов опережает фактическую готовность этапа. Если половина бюджета часов израсходована, а этап готов на треть, перерасход почти неизбежен. В этот момент у собственника ещё есть время принять решение: пересмотреть состав команды, оформить дополнительные работы, обсудить с клиентом сроки или объём.
Вопросы и ответы
- Как учитывать время команды в себестоимости проекта?
- Для каждого специалиста рассчитать себестоимость часа: месячные затраты на зарплату с налогами и взносами разделить на рабочие часы месяца. Часы, записанные на проект, умножить на эту ставку. Часы вне проектов отнести к общим расходам. Так зарплата распределяется полностью и без двойного счёта.
- Куда относить поддержку после сдачи проекта?
- Поддержку по отдельному договору учитывают как самостоятельный проект со своей выручкой и часами. Гарантийные работы, которые клиент не оплачивает, относят к исходному проекту и заранее закладывают под них резерв часов, опираясь на данные прошлых проектов.
- Когда пересматривать условия убыточного контракта?
- Как только еженедельный контроль показывает, что израсходованная доля бюджета часов опережает готовность этапа или накапливаются несогласованные дополнительные работы. Пересмотр начинают с фактов: часы по этапам, запросы клиента, расчётная маржа. С этими данными проще согласовать допсоглашение, изменить объём или график работ.
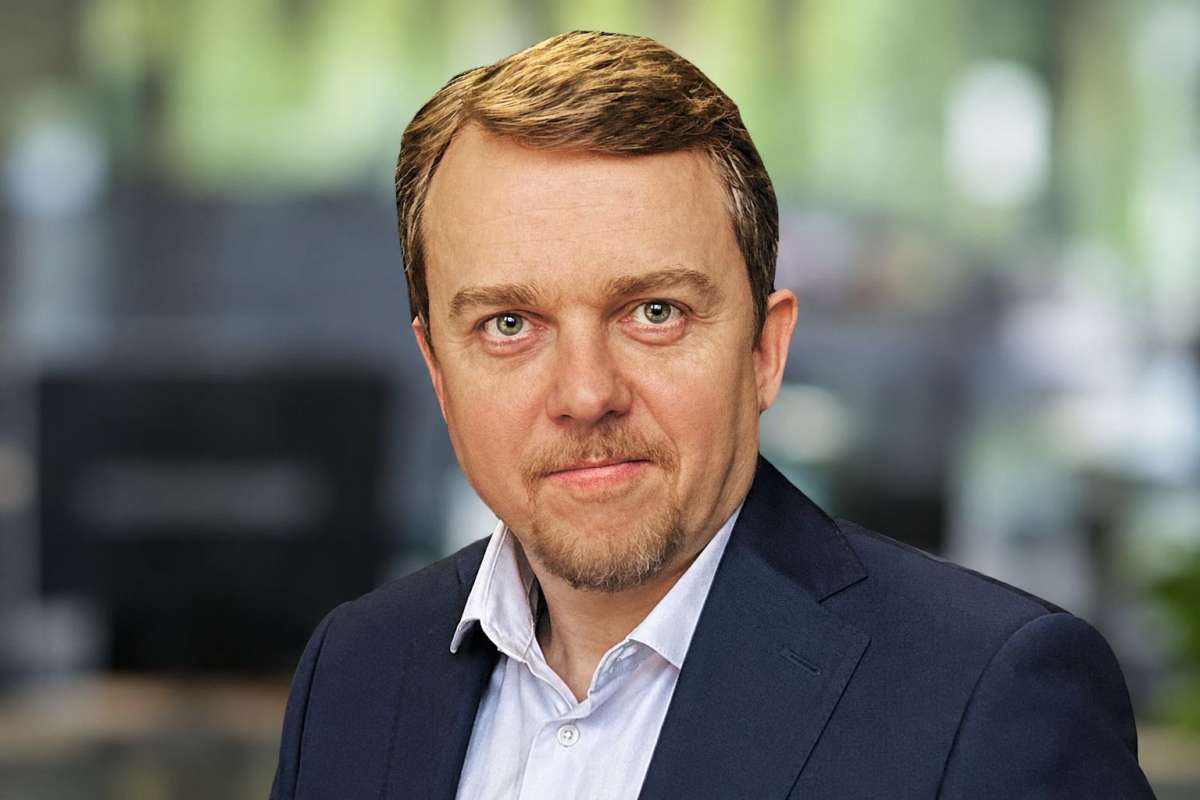
Источник: Денис Сергеев, основатель Акселератора бизнеса К ЦЕЛИ, бизнес-трекер
Иллюстрации предоставлены пресс-службой компании