
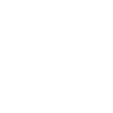
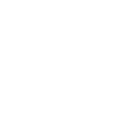
Российские банки и страховые компании могут направить на внедрение ИИ-агентов от 10 до 20 млрд рублей в 2026 году. При этом переход к промышленному использованию мультиагентных систем, в которых несколько специализированных агентов совместно выполняют сквозные бизнес-процессы, ожидается в
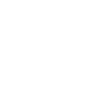
По оценке аналитиков, рынок генеративного ИИ в банковском и страховом секторах в 2025 году составил 12 млрд рублей. Если в 2026 году он вырастет на прогнозируемые
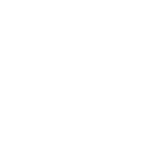
На закупку агентных решений у поставщиков финансовые организации могут потратить
От пилотов к мультиагентным системам
Axenix выделяет три уровня зрелости ИИ-агентов. На первом отдельный агент выполняет одну специализированную задачу. На втором оркестратор координирует работу нескольких агентов в рамках сквозного бизнес-процесса. На третьем агенты самостоятельно распределяют задачи между собой в пределах заданных бизнес-правил, причем состав участников процесса заранее не фиксируется.
Крупнейшие российские финансовые организации сейчас переходят от первого уровня ко второму. Мультиагентные системы второго уровня пилотируют два-три системно значимых банка из перечня Банка России. К концу 2027 года число финансовых организаций, тестирующих такие решения, может вырасти до семи-девяти. При этом три-четыре банка, по прогнозу Axenix, перейдут к промышленному использованию мультиагентных систем хотя бы в одном сквозном процессе.
Появление систем третьего уровня зрелости в российском финансовом секторе аналитики ожидают в
Стоимость и сроки внедрения
По данным исследования, запуск первого пилотного контура занимает шесть-девять месяцев и требует
В качестве примеров промышленного использования агентных технологий Axenix приводит зарубежные и российские финансовые организации. Бразильский цифровой банк Nubank обрабатывает около 8,5 млн обращений в месяц, причем 60% из них на первом этапе обрабатывают языковые модели. Американский Capital One создал собственную мультиагентную систему для клиентских и операционных задач.
В России к числу пионеров направления относятся Сбер и Т-Банк. Они применяют мультиагентные решения в кибербезопасности, клиентской поддержке и внутренней разработке. По данным исследования, за 2025 год Сбер внедрил более 900 ИИ-агентов. Большинство остальных банков пока используют такие технологии для решения отдельных задач: помощи разработчикам, автоматизации рутинных операций и работы чат-ботов.
Главные условия масштабирования
По оценке Axenix, разрыв между передовыми организациями и массовым сегментом связан не столько с доступностью языковых моделей, сколько с готовностью данных, зрелостью ИТ-архитектуры и наличием специалистов, способных интегрировать ИИ в бизнес-процессы.
Для масштабирования агентных систем аналитики выделяют три ключевых условия. Первое — единая семантическая модель данных, позволяющая агентам согласованно интерпретировать информацию и взаимодействовать в рамках конкретного процесса. При этом, как отмечают в Axenix, нет необходимости создавать централизованный корпоративный словарь для всех подразделений: семантическая основа должна соответствовать задачам внедрения.
Второе условие — архитектура системы. Выбор способа оркестрации определяет прозрачность работы агентов, управляемость процессов и стоимость эксплуатации при масштабировании. Третье — управление рисками, включая возможность каскадных ошибок, затраты на вычисления и правовой статус действий, выполняемых автономными системами.
«Гонка за агентную архитектуру в финансовом секторе началась. Модели у всех одни и те же, поэтому исход решает то, что вокруг них: согласованная семантика данных, архитектура под профиль рисков и люди, способные связать одно с другим», — отмечает Антон Пащенко, директор департамента «Финансовые организации» Axenix. По его словам, компании, которые к концу 2027 года создадут промышленную мультиагентную инфраструктуру, подготовят данные и урегулируют правовой статус автономных операций, получат конкурентное преимущество.
Источник: IT Channel News по материалам исследования Axenix