
Двигатель рынка систем хранения данных все тот же — искусственный интеллект. А также неверие в светлое ценовое «завтра».
Дважды рекордный квартал. Впрочем, есть и нюанс
Рынок внешних OEM-систем корпоративного хранения данных продолжает радовать поставщиков: во втором квартале он, по данным IDC, увеличился на 33,6%, до 10,3 млрд долларов. В первом квартале рост составил «всего» 22,7%, почти в 1,5 раза меньше. При этом сравнивать результаты полугодия со всем 2025 годом (22,8% роста против 3,9%) нет смысла, как и с предсказанием динамики самого аналитического агентства, предполагавшего рост в 2026 году всего на 6,3%.
Почему аналитики в конце 2025 года не видели перспектив
Но есть нюанс: все подорожало. А особенно память и SSD. Так что показатели роста надо нормировать на величину инфляции.
Закупка «впрок» стала разумной стратегией
Причин бурного роста продаж СХД в IDC указывают, как и в отчете за прошлый квартал, три.
Это, конечно, продолжающийся общий рост цен на компоненты. В IDC при перечислении его поставили на второе место из трех, хотя, конечно, он определяет происходящее. Например, по данным IDC, серверы с ИИ-ускорителями подорожали в годовом исчислении в среднем на 44%, «обычные» — на 33,5%. Для СХД такая статистика не приводится, но, скорее всего, инфляция на рынке систем хранения тоже заметная.
Изменения ситуации со спросом и предложением в ближайшие годы не предвидится (по оценке IDC — не ранее 2028 года), соответственно, заказчики перестали ждать милостей от природы и вместо откладывания закупок в ожидании снижения цен стали переносить закупки на более ранние сроки, чтобы купить необходимое по «сегодняшним» ценам, а не по «завтрашним».
И, наконец, пару последних лет почти все средства на обновление ИТ-инфраструктуры тратились на серверы. В этом году обновление хранилищ стало насущной проблемой. Как для «обычных» потребителей, так и для ИИ-провайдеров, которым для развития искусственного интеллекта нужны не только серверы для обработки данных, но и СХД для их хранения.
Структура рынка продолжает меняться в пользу дорогих и быстрых решений
Отмеченная в отчете за первый квартал тенденция опережающего роста дорогих и быстрых решений по-прежнему определяет развитие рынка.
Так, объем продаж массивов флеш-памяти увеличился, достигнув 5,4 млрд долларов (+42,9% в годовом исчислении) и составив 52,1% от общей выручки. Продажи гибридных массивов флеш-памяти выросли на 25,5% до 3,9 млрд долларов (37,5% рынка). Продажи массивов на основе жестких дисков увеличились всего на 22,6% до 1,1 млрд долларов (10,4% доли рынка).
Аналогично, продажи высокопроизводительных систем (стоимостью выше 250 тыс. долларов), используемых в ИИ-решениях, увеличились на 90,6%, до 2,7 млрд долларов (26,2% рынка). Системы среднего ценового сегмента (от 25 тыс. до 250 тыс. долларов) — на 28,2% до 6,7 млрд (64,8%), системы начального уровня (менее 25 тыс. долларов) — снизились на 14,6%, до 0,9 млрд долларов (9,0%).
Происходящее на рынке аналитики IDC описывают в довольно аккуратных выражениях: «По мере перехода ИИ от обучения к выводу результатов, узким местом становятся уже не только вычислительные ресурсы, но и скорость и масштабы использования организациями своих массивов данных». И отмечают: «В то же время системы хранения данных дорожают, и лишь немногие клиенты могут позволить себе роскошь переждать ценовой цикл...».
В общем — покупать дорого, пережидать — и вовсе роскошь.
Dell уходит в отрыв
Компания Dell продолжает расти и быстрее рынка, и быстрее большинства конкурентов. В этом квартале более высоких темпов добилась только Everpure, но в абсолютных цифрах продаж она уступает лидеру почти втрое.
Лидеры рынка СХД во II кв 2026 года (продажи в млн долларов)
|
№ |
Компания |
Продажи во II кв 2026 г. |
Доля рынка во II кв 2026 г. |
Продажи во II кв 2025 г. |
Доля рынка во II кв 2025 г. |
Годовой рост |
|
1 |
Dell Technologies |
2 458,7 |
23,8% |
1 724,8 |
22,3% |
42,5% |
|
2 |
Huawei |
1 168,9 |
11,3% |
903,5 |
11,7% |
29,4% |
|
3 |
NetApp |
988,4 |
9,6% |
728,5 |
9,4% |
35,7% |
|
4 |
Everpure |
837,7 |
8,1% |
558,4 |
7,2% |
50,0% |
|
5 |
HPE |
700,2 |
6,8% |
530,9 |
6,9% |
31,9% |
|
Другие |
4 187,5 |
40,5% |
3 291,6 |
42,5% |
27,2% |
|
|
Всего |
10 341,5 |
100,0% |
7 737,9 |
100,0% |
33,6% |
Источник: IDC, 2026
Быстрее рынка в этот раз росли три компании из топ-5 (в прошлом квартале — две).
Результаты полугодия логично вытекают из квартальных: Dell — неоспоримый лидер, остальные (с переменным, от квартала к кварталу, успехом), пытаются не потерять долю рынка.
Лидеры рынка СХД во I полугодии 2026 года (продажи в млн долларов)
|
№ |
Компания |
Продажи в I полугодии 2026 г. |
Доля рынка в I полугодии 2026 г. |
Продажи в I полугодии 2025 г. |
Доля рынка в I полугодии 2025 г. |
Годовой рост |
|
1 |
Dell Technologies |
5335,1 |
27,3% |
3767,2 |
24,7% |
41,6% |
|
2 |
NetApp |
1899,6 |
9,7% |
1559,6 |
10,2% |
21,8% |
|
3 |
Huawei |
1784,5 |
9,1% |
1437,1 |
9,4% |
24,2% |
|
4 |
Everpure |
1662,5 |
8,5% |
1156,7 |
7,6% |
43,7% |
|
5 |
HPE |
1196,3 |
6,1% |
1012,9 |
6,6% |
18,1% |
|
Другие |
7694,7 |
39,3% |
6328,4 |
41,5% |
21,6% |
|
|
Всего |
19572,9 |
100,0% |
15262,2 |
100,0% |
28,2% |
Источник: IDC, 2026; собственные расчеты
По результатам полугодия быстрее рынка тоже росли только Dell и Everpure.
В мировом масштабе
На региональном рынке тоже почти без перемен. Разве что на второе место по затратам вышел Китай, опередивший Западную Европу.
Крупнейшие региональные рынки во втором квартале 2026 года (в млн долл.)
|
№ |
Страна/Регион |
Объем продаж |
Годовой рост |
Доля мирового рынка |
|
1 |
США |
3650,0 |
26,8% |
35,3% |
|
2 |
КНР |
2200,0 |
20,7% |
21,3% |
|
3 |
Западная Европа |
1900,0 |
42,8% |
18,4% |
|
4 |
АТР* |
1100,0 |
73,1% |
10,6% |
|
5 |
Япония |
302,6 |
12,9% |
2,9% |
|
6 |
Центральная и Восточная Европа |
240,4 |
54,1% |
2,3% |
|
7 |
Канада |
239,6 |
77,2% |
2,3% |
|
Остальной мир |
708,9 |
10,6% |
6,9% |
|
|
Всего |
10341,5 |
33,6% |
100,0% |
*Показатели Азиатско-Тихоокеанского региона указаны без Китая и Японии
Источник: IDC, 2026; собственные расчеты
Регионы Латинская Америка и Ближний Восток и Африка, по которым абсолютные цифры традиционно не приводятся, выросли на 48,0% и 35,1% соответственно.
По итогам полугодия Европа сохранила второе место, хотя и с минимальным отрывом.
Крупнейшие региональные рынки в первом полугодии 2026 года (в млн долл.)
|
№ |
Страна/Регион |
Объем продаж |
Годовой рост |
Доля мирового рынка |
|
1 |
США |
7600,0 |
28,6% |
38,8% |
|
2 |
Западная Европа |
3650,0 |
30,2% |
18,6% |
|
3 |
КНР |
3620,0 |
20,7% |
18,5% |
|
4 |
АТР* |
1801,6 |
47,1% |
9,2% |
|
5 |
Япония |
622,2 |
5,8% |
3,2% |
|
6 |
Центральная и Восточная Европа |
471,4 |
47,8% |
2,4% |
|
7 |
Канада |
457,8 |
48,1% |
2,3% |
|
Остальной мир |
1349,9 |
8,7% |
6,9% |
|
|
Всего |
19572,9 |
28,2% |
100,0% |
*Показатели Азиатско-Тихоокеанского региона указаны без Китая и Японии
Источник: IDC, 2026; собственные расчеты
Но это, надо уточнить, в деньгах, а не в установленных ёмкостях хранения. С большой вероятностью в разных регионах на один условный доллар можно купить разный объём хранения.
Российский рынок
Наша страна формально не учитывается в показателях какого-либо региона, но поскольку продукция лидеров рынка в России представлена, значит и её вклад есть в рекордных результатах квартала. Не говоря уже о том, что у нас еще и свои СХД собирают.
Отдельной достоверной статистики по российскому рынку СХД нет, за 2025 год, по оценкам компании YADRO на серверы и СХД потрачено 280 млрд рублей. По ее же оценкам на серверы было потрачено 180 млрд, то есть у нас на серверы потратили всего в 1,8 раз больше, чем на СХД. В мире соотношение трат на серверы и СХД — в районе 13 млрд. Наш ли рынок такой особенный, аналитика ли хромает, другие ли причины расхождения — сложный вопрос.
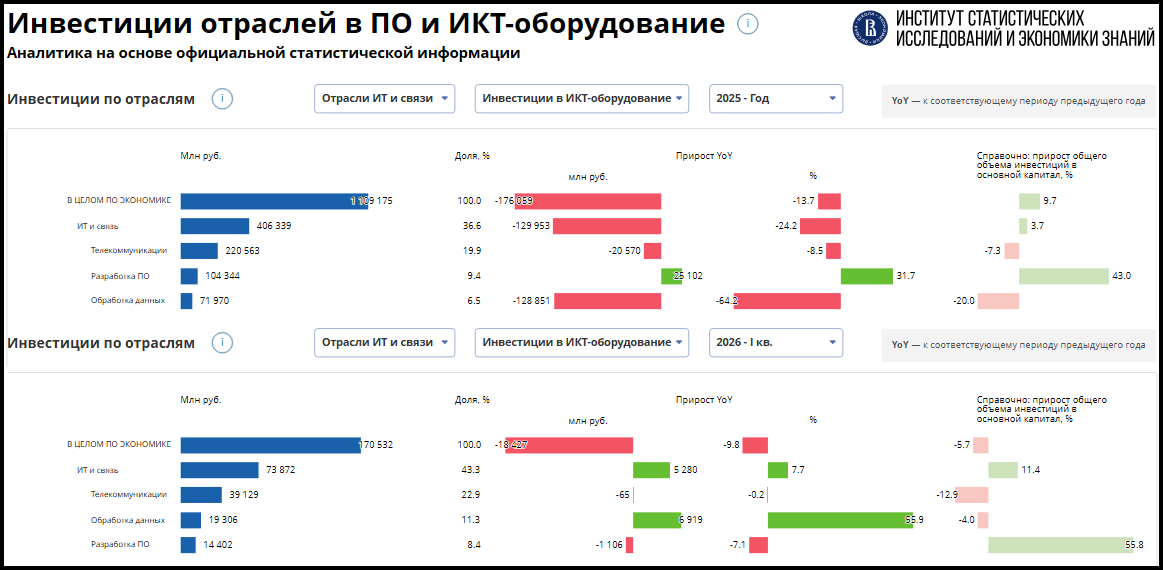
Если посмотреть отдельно на статистику ИТ-компаний, занимающихся обработкой данных (ОКВЭД 63.11, это облачные провайдеры, важные потребители СХД), то в прошлом году затраты на оборудование у них упали на 64%, в первом квартале этого — выросли на 55%. Правда, этот рост отмечен по сравнению с первым же кварталом
Если смотреть в абсолютных цифрах, то в первом квартале 2024 года компании сегмента «обработки данных» потратили на закупку оборудования 36,9 млрд рублей, в первом квартале
Разумеется, все это оценки примерные, больше про общие тенденции. И стоит помнить, что СХД тоже дорожают.
Источник: Дмитрий Гапотченко, аналитик Merlion