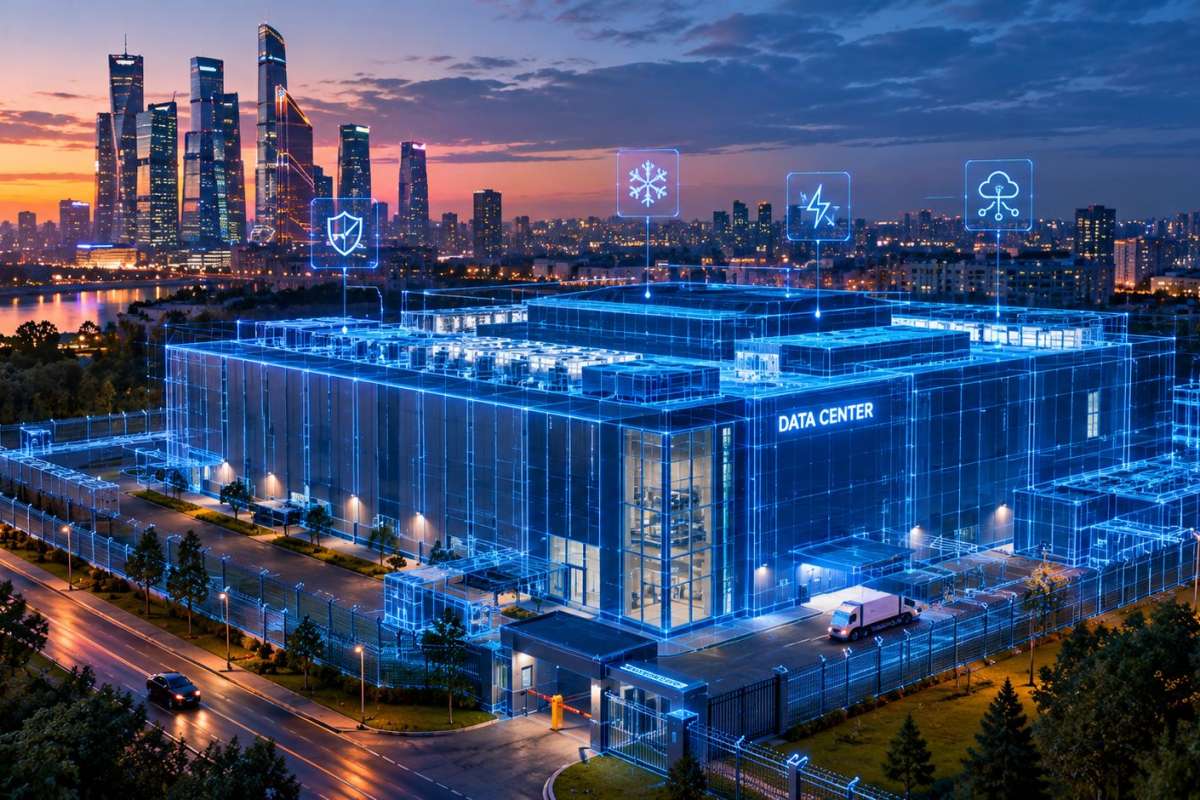

Российский рынок ЦОД переживает противоречивый период: одни тренды локальный сегмент повторяет за глобальным, другие игнорирует, а в чем-то идет своим путем. Кроме того, сложности добавляет общеэкономическая ситуация, которая вносит коррективы в позитивные прогнозы.
Разберем 9 тенденций в сегменте дата-центров как одном из ключевых направлений национального ИТ. Начнем с трех глобальных трендов, которые отражают российские реалии в рассматриваемом сегменте.
Сегмент ЦОДов растет быстрее многих других направлений национального ИТ — к 2030 году объем рынка достигнет 737 млрд рублей при среднегодовом темпе 27%, сообщает «Коммерсантъ» со ссылкой на данные Strategy Partners. Внутри «облачного» сегмента есть отдельные направления, которые демонстрируют опережающую динамику. Например, для сегмента «облачных» инфраструктурных сервисов среднегодовой темп составит 30,7% — со 162 млрд руб. в 2024 году до 464 млрд в 2028, сообщает «Российская газета» со ссылкой на прогнозы iKS-Consulting.
1. Рост спроса на «облачные» и гибридные модели потребления ИТ
Российские коммерческие ЦОДы больше не просто «отели для серверов» — это технологическая основа для провайдеров, предлагающих рынку комплексные услуги: аренду виртуальных машин, хранение в «облаке», управляемые сервисы, IaaS/PaaS и пр. Коллокация уходит в прошлое, в спектре услуг все же присутствует — как классическая, так и в формате «bare metal» — но как одна из позиций в широком спектре сервисов. К 2030 году на IaaS придется 51,6% рынка ЦОД, на коллокацию — лишь 29,4%, сообщает «Коммерсантъ» со ссылкой на данные Strategy Partners. Это прямое повторение глобальной траектории развития, где гиперскейлеры и региональные операторы все активнее конкурируют именно в «облачном» сегменте.
Принято считать, что в российских условиях динамику «облаков» тормозят предпочтения корпоративных заказчиков, однако есть нюансы. Для предприятий СМБ выгода от размещения ИТ-ресурсов в on-cloud перевешивает старомодные предпочтения по простой причине: на последние не хватает ни денег, ни компетенций. Крупные корпорации, обладающие ресурсами для разворачивания инфраструктуры внутри, в ряде случаев все равно используют «облака», только не публичные, а частные. В этом случае корпоративные заказчики теряют ряд преимуществ традиционного «облака» (обслуживать аппаратную базу приходится самим, быстро выполнить масштабирование не получится и пр.), но технологии все же позволяют в определенных пределах повышать эластичность инфраструктурных решений и уменьшать их TCO. У large-enterprise начинает играть положительную роль эффект масштаба — их собственная инфраструктура зачастую оказывается больше, более географически распределенной и, как следствие, более устойчивой, чем у многих публичных провайдеров «облака».
Некоторые крупные корпорации создают отдельные компании для обслуживания на базе собственных подразделений, занятых развитием и обслуживанием приватных «облаков». С развитием инфраструктуры эти компании начинают предоставлять сервисы внешним заказчикам, выступая как публичные cloud-провайдеры.
2. Повышение требований к энергоэффективности
PUE на уровне
Разрыв между лидерами и остальным рынком создает мощный стимул для модернизации. Заметим, в российских условиях это ровно тот же процесс, что идет в Европе и США: траты на энергоснабжение — основа накладных расходов cloud-провайдеров, а энергия дорожает. Увеличение цен на электроэнергию может замедлить рост рынка ЦОДов на
Переход на жидкостное охлаждение — один из наиболее выраженных глобальных технологических трендов, который Россия активно подхватывает. Без жидкостного охлаждения крайне сложно обслуживать стойки мощностью
25–30 кВт и выше, а именно такие нагрузки становятся стандартом для ИИ-задач. Серийное производство высокопроизводительных вычислительных комплексов с жидкостным охлаждением для нейросетей холдинг «Росэл» (входит в Ростех) запустил в августе 2025 года. Решение позволяет создавать компактные ЦОДы, площадь которых в3–5 раз меньше существующих, по заявлению компании. РСК и HTS объявили о стратегическом партнерстве для вывода на рынок России передовых систем Liquid Cooling.
3. Развитие edge-инфраструктуры и горизонтальное расширение
Рынок модульных ЦОДов в России вырос на 20% за 2025 год, а спрос со стороны заказчиков подскочил на 30%. Ключевой тренд — уход от централизации в Московском регионе: заказчики и операторы связи все чаще выбирают формат edge-ЦОД, создавая локальные дата-центры в непосредственной близости к потребителю или источнику данных. Это соответствует глобальному тренду на децентрализацию вычислительных мощностей, хотя в России он пока выражен слабее, чем в Северной Америке или Западной Европе.
Средний размер модульных объектов вырос до
Вместо заключения
Общеэкономические сложности выступают мощным ингибитором сегмента: запуск ЦОДов требует стратегического планирования, а инвестирование в них — «длинных денег», а сейчас в РФ проблемы и с тем, и с другим. В прошлом году размещение и физическое расширение мощностей было существенно замедленно — ввод новых стойко-мест в 2025 году составил всего 4,6 тыс. против 10,8 тыс. годом ранее, — а на 2026 год прогнозы осторожны и разнонаправленны.
Причины: высокая ключевая ставка, удорожание строительства (себестоимость Tier III уже достигает 800 млн рублей за 1 МВт) и энергодефицит, о котором мы поговорим в следующей части статьи. Глобальный рынок ЦОДов, напротив, демонстрирует ускорение ввода мощностей под давлением ИИ-нагрузок.
Обновленные условия могут привести к структурным изменениям на рынке дата-центров. Например, из него могут начать выходить коммерческие застройщики, которые еще недавно активно входили в сегмент. Важность такого вторжения демонстрирует следующий факт: из общего количества стойко-мест, введенных в эксплуатацию в
2023–2024 годах для коммерческих ЦОДов, более 65% находились на объектах, созданных девелоперскими компаниями, сообщает РБК.
Дополнительным ограничением роста сегмента может стать зарегулирование рынка ЦОДов в условиях отсутствия детального понимания его специфики. Например, Росреестр может разрешить размещать дата-центры на земельных участках с любым видом разрешенного использования (ВРИ), без отдельного кода в классификаторе, сообщает «Коммерсантъ». В Росреестре рассматривают оборудование ЦОД как «движимое имущество», которое, по их мнению, может быть размещено в любом помещении, однако это, мягко говоря, не так. Но сложная инженерия ЦОДов находится вне понимания Росреестра, который мотивирует нежелание вводить новый ВРИ большим объемом градостроительной документации, которую придется изменить.
Продолжение следует
Источник: Александр Маляревский, внештатный обозреватель IT Channel News