
Аналитическое агентство J’son & Partners Consulting совместно с Ассоциацией Облачных и Технологических Провайдеров во
В исследовании под отчуждаемыми корпоративными платформами разработки и эксплуатации ИИ понимается коммерчески поставляемое и поддерживаемое программное обеспечение, которое устанавливается в контуре заказчика или провайдера и охватывает существенную часть жизненного цикла ИИ-решений. В него входят инструменты разработки и обучения моделей, развертывания и сопровождения, MLOps, LLMOps и AgentOps, создания и оркестрации ИИ-агентов, мониторинга, безопасности и управления (governance).
Платформенный слой растет быстрее рынка ИИ
Мировой рынок программного обеспечения для искусственного интеллекта в 2025 году оценивался в 174,1 млрд долл. К 2030 году, по прогнозу исследователей, он может достичь 467 млрд долл.
Одновременно вокруг ИИ-экосистем сформировался отдельный сегмент платформенного ПО, предназначенного для управления жизненным циклом ИИ-решений. Его мировой объем в 2025 году оценивался в 18,2 млрд долл., а к 2030 году, как ожидается, вырастет до 94,3 млрд долл.
Таким образом, платформенный сегмент растет существенно быстрее рынка ПО для ИИ в целом. Его развитие связано с необходимостью управлять все более сложными процессами — от обучения и дообучения моделей до эксплуатации готовых ИИ-приложений и агентов.
В исследовании отмечается, что одним из ограничений для более широкого использования публичных облаков остается необходимость переноса корпоративных данных в облачную инфраструктуру, в том числе для дообучения больших языковых моделей. Дополнительные риски возникают непосредственно на этапе эксплуатации ИИ-приложений.
На этом фоне компании заинтересованы в инструментах, которые позволяют контролировать ИИ-решения внутри собственной инфраструктуры. Поэтому востребованными остаются модели развертывания, привычные для корпоративного сегмента, — on-premises, частное и гибридное облако.
Российский рынок формируется вокруг локальных платформ
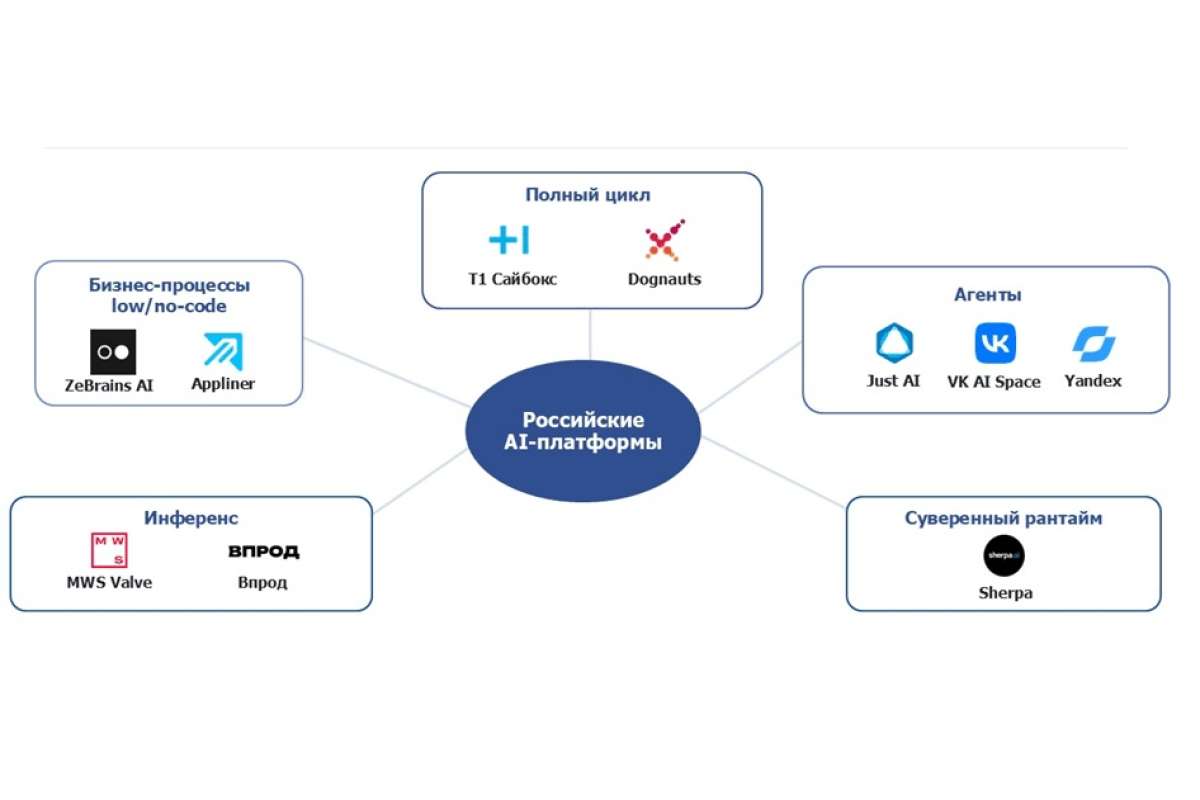
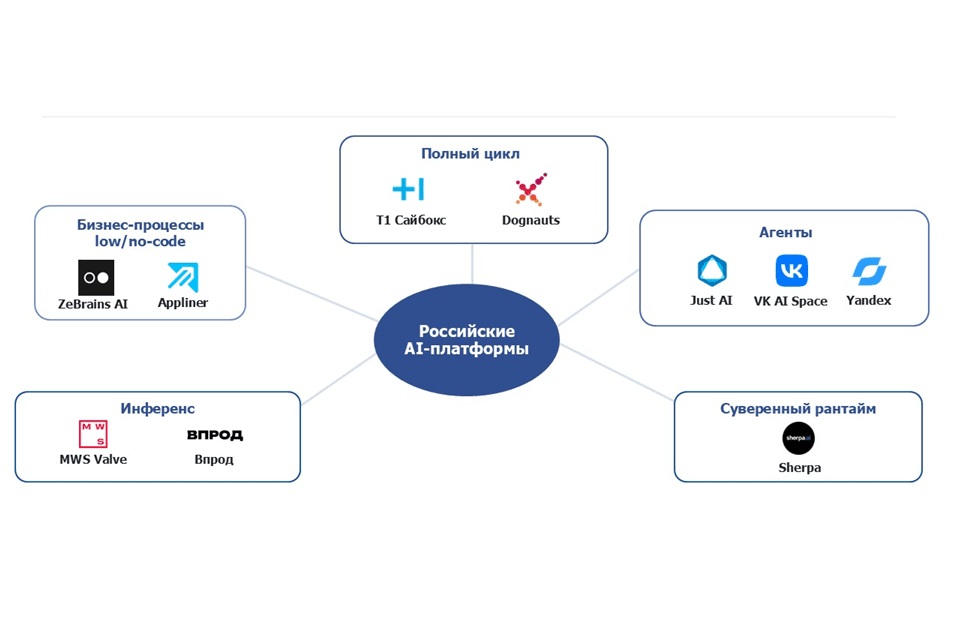
Российский рынок платформ для ИИ находится на стадии активного развития. Закрытость рынка для зарубежных решений создала условия для формирования собственного круга поставщиков. По оценке J’son & Partners Consulting и АОТП, сейчас на рынке действует порядка десятка игроков — от традиционных ИКТ-разработчиков и системных интеграторов до отечественных гиперскейлеров, AI-native компаний и стартапов.
Основной спрос на такие решения, как отмечают авторы исследования, связан с переходом компаний от экспериментов с ИИ к промышленным внедрениям. На этом этапе требования к безопасности и контролю над данными становятся существенно жестче.
Дополнительным фактором выступает государственный запрос на цифровой суверенитет, в том числе в сфере искусственного интеллекта. При этом аналогичный запрос формируется и в странах Центральной Азии. По мнению исследователей, это может открыть для российских разработчиков дополнительные возможности за пределами относительно небольшого внутреннего рынка.
Провайдеры формируют собственный ИИ-стек
Отсутствие на российском рынке глобальных гиперскейлеров и крупнейших зарубежных поставщиков платформ ИИ сформировало специфическую конкурентную среду. Необходимость конкурировать на рынке облачных услуг заставляет провайдеров второго уровня также развивать инфраструктуру для работы с ИИ.
В результате перед ними встает задача формирования собственного технологического стека — от вычислительной инфраструктуры до платформ, обеспечивающих разработку, запуск и управление ИИ-решениями.
Крупные заказчики и провайдеры при этом инвестируют в собственные разработки. Однако ускорение технологических изменений делает самостоятельное создание платформы более сложной задачей. Согласно выводам исследования, во многих случаях рациональнее использовать готовое вендорское решение, а собственные ресурсы направлять на создание более верхнеуровневых сервисов и приложений.
Российские платформы пока уступают по полноте функционала
Российский рынок отличается от более зрелых зарубежных рынков и по структуре предложения. В стране представлено существенно меньше платформ, охватывающих полный цикл ИИ-процессов в компании.
В исследовании это связывается в том числе с определенным отставанием российского рынка от западных. Российские разработчики представлены разными архетипами платформ: одни сосредоточены на отдельных этапах жизненного цикла ИИ, другие предлагают более широкий набор инструментов, включая управление моделями, MLOps/LLMOps и работу с агентами.
При этом именно расширение функциональности платформ становится одним из ключевых направлений развития рынка: по мере перехода заказчиков от пилотных проектов к промышленной эксплуатации им требуется единый управляемый контур для разработки, развертывания, мониторинга и сопровождения ИИ.
Рынок может достичь 18 млрд рублей
По прогнозу J’son & Partners Consulting и АОТП, совокупная выручка от продаж отечественных платформ ИИ и платформенных решений к 2030 году может составить до 18 млрд руб.
Таким образом, российский рынок корпоративных ИИ-платформ находится еще на относительно ранней стадии, но его развитие будет определяться уже не столько интересом компаний к экспериментам с ИИ, сколько необходимостью перевести эти проекты в промышленную эксплуатацию.
Ключевыми факторами роста станут требования к безопасности корпоративных данных, цифровому суверенитету, возможность развертывания решений в собственной инфраструктуре и необходимость централизованного управления быстро усложняющимся ИИ-стеком. При этом ускорение развития технологий, по мнению авторов исследования, будет повышать привлекательность готовых платформ по сравнению с полностью самостоятельной разработкой.
Источник: IT Channel News по материалам исследования J’son & Partners Consulting