
«За всю историю наблюдений»
Фраза «рынок достиг рекордных показателей» начинает вызывать реакцию «Что, опять?». Но из отчета цифры не выкинешь: второй квартал 2026 года, по данным IDC, принес производителям серверов наивысшую выручку за всю историю, 166,3 млрд долларов, побив с запасом прошлого рекордсмена — четвертый квартал прошлого года (125,3 млрд).
Результаты годичной давности превзойдены на 52% в деньгах и на 15,4% — в штуках. То есть, как и в прошлые кварталы, основной драйвер прогресса — рост цен. Средняя стоимость сервера с графическим ускорителем выросла за год на 43,6% (со 118,6 тыс. долларов до почти 170,2 тыс.). Средняя стоимость «простого» сервера — на 33,5% (9,8 тыс. и почти 13 тыс. соответственно).
Двигают рынок по-прежнему проекты по созданию и модернизации инфраструктуры для ИИ. На серверы с графическими ускорителями пришлось более половины, 87,4 млрд долларов (рост 28,1%), на серверы с другими видами ускорителей — 16,5% (27,5 млрд, рост — 237,6%).
«Обычные», (неускоренные в терминологии IDC) серверы удерживают чуть больше трети рынка, 36% (59,9 млрд, 99,7% от результатов годовой давности). То есть, исходя из того, что они подорожали, в штучном измерении серверов «не для ИИ» продали на треть меньше. Причина уже много раз озвучена — крупные заказчики перетягивают «одеяло» поставок на себя. Неудивительно, что доля x86-серверов упала по сравнению с результатом годичной давности, до 55,3% (91,9 млрд долларов, рост 16,1%), а «не x86» — увеличилась, соответственно, до 44,7% (74,4 млрд, рост 146%).
Из существенных перемен: как полагают в IDC, гиперскейлеры (крупнейшие облачные ИИ-провайдеры) перестают быть единственным драйвером рынка. Растет спрос на серверы «для искусственного интеллекта» со стороны и других организаций, как коммерческих, так и государственных. Последние интересуются искусственным интеллектом в рамках программ создания суверенного ИИ: в начале года Gartner предсказывал резкий рост трат на собственные ИИ-платформы со стороны госструктур по всему миру, и вот это время пришло.
При этом среди сдерживающих факторов прогресса в IDC отметили не только дефицит комплектующих, но и дефицит центров обработки данных. Строительство такого центра — дело небыстрое, к тому же их уже обвиняют в избыточном потреблении электроэнергии и воды, так что со строительством новых в некоторых странах возникают дополнительные проблемы.
Рынок консолидируется. Но медленно
В первой пятерке — те же «лица», что и ранее. Три вендора из топ-5 наращивают долю рынка по сравнению с прошлогодней, причем лидер, Dell, ударными темпами. Два других вендора теряют, причем IEIT Systems — даже в абсолютных значениях продаж. Такого результата на растущем рынке добиться нелегко. Производители за пределами пятерки потеряли 6,5 процентных пункта, но на них все еще приходится почти 70% продаж.
Лидеры серверного рынка во II квартале 2026 года (продажи в млн долларов)
|
№ |
Компания |
Продажи во II кв 2026 г. |
Доля рынка во II кв 2026 г. |
Продажи во II кв 2025 г. |
Доля рынка во II кв 2025 г. |
Годовой рост |
|
1 |
Dell Technologies |
22 240,6 |
13,4% |
8 381,2 |
7,7% |
165,4% |
|
2 |
Super Micro |
10 177,0 |
6,1% |
5 159,9 |
4,7% |
97,2% |
|
3 |
Lenovo |
8 411,3 |
5,1% |
4 214,3 |
3,9% |
99,6% |
|
4 |
HPE |
5 868,4 |
3,5% |
4 018,4 |
3,7% |
46,0% |
|
5 |
IEIT Systems |
4 001,5 |
2,4% |
4 356,0 |
4,0% |
-8,1% |
|
ODM-производители |
89 660,3 |
53,9% |
66 328,4 |
60,6% |
35,2% |
|
|
Другие |
25 960,1 |
15,6% |
16 928,7 |
15,5% |
53,4% |
|
|
Всего |
166 319,2 |
100,0% |
109 386,8 |
100,0% |
52,0% |
Источник: IDC, 2026
HPE и IEIT Systems поменялись местами, поскольку продажи первой все-таки растут, хотя и медленнее рынка.
Результаты полугодия похожи на результаты второго квартала. Dell удвоила долю рынка, HPE и IEIT Systems ее потеряли, так же, как и производители за пределами топ-5.
Лидеры серверного рынка в I полугодии 2026 года (продажи в млн долларов)
|
№ |
Компания |
Продажи в I полугодии 2026 г. |
Доля рынка в I полугодии 2026 г. |
Продажи в I полугодии 2025 г. |
Доля рынка в I полугодии 2025 г. |
Годовой рост |
|
1 |
Dell Technologies |
42 521,4 |
14,7% |
14 274,5 |
7,0% |
197,9% |
|
2 |
Super Micro |
19 508,0 |
6,8% |
9 235,7 |
4,5% |
111,2% |
|
3 |
Lenovo |
14 033,1 |
4,9% |
8 332,7 |
4,1% |
68,4% |
|
4 |
HPE |
9 587,9 |
3,3% |
7 192,3 |
3,5% |
33,3% |
|
5 |
IEIT Systems |
8 013,5 |
2,8% |
8 669,7 |
4,3% |
-7,6% |
|
ODM-производители |
151 198,2 |
52,3% |
126 607,3 |
62,2% |
19,4% |
|
|
Другие |
44 074,8 |
15,3% |
29 141,1 |
14,3% |
51,2% |
|
|
Всего |
288 937,0 |
100,0% |
203 453,2 |
100,0% |
42,0% |
Источник: IDC, 2026; собственные расчеты
Страновой фактор
Региональный рост очень неравномерный. Канада (с «маленькой установленной базы») в деньгах прибавила более 200%, Япония — всего 11%, что, впрочем, существенно лучше, чем «-16%» в первом квартале.
Крупнейшие региональные рынки во II квартале 2026 года (в млрд долларов)
|
Регион |
Объем продаж |
Годовой рост |
Доля мирового рынка |
|
США |
112,2 |
54,9% |
67,4% |
|
КНР |
26,4 |
43,3% |
15,9% |
|
АТР* |
10,9 |
31,5% |
6,6% |
|
Западная Европа |
9,1 |
62,7% |
5,5% |
|
Остальной мир |
7,7 |
65,7% |
4,6% |
*Показатели Азиатско-Тихоокеанского региона указаны без Китая и Японии
Источник: IDC, 2026; собственные расчеты
Также среди лидеров по темпам роста — Ближний Восток и Африка (68,8%, в первом квартале —121%), что несколько неожиданно в нынешних условиях. Даже с учетом того, что там «установленная база», скорее всего (цифры по регионам традиционно не приводятся) тоже низкая.
IDC считают, что такие не вполне очевидные темпы продаж «подчеркивают все более глобальное распределение спроса на серверы, основанные на искусственном интеллекте».
Крупнейшие региональные рынки в I полугодии 2026 года (в млрд долларов)
|
Регион |
Объем продаж |
Годовой рост |
Доля мирового рынка |
|
США |
191,8 |
40,4% |
66,4% |
|
КНР |
45,6 |
37,8% |
15,8% |
|
Азиатско-тихоокеанский регион* |
20,6 |
37,6% |
7,1% |
|
Западная Европа |
16,7 |
70,4% |
5,8% |
|
Остальной мир |
14,2 |
52,8% |
4,9% |
*Показатели Азиатско-Тихоокеанского региона указаны без Китая и Японии
Источник: IDC, 2026; собственные расчеты
Российский рынок
Оценка отечественного серверного рынка за 2025 год — 180 млрд рублей. Относительно величины темпов роста и количества проданных серверов мнения разнятся: «+30%» в деньгах при том же уровне продаж в штуках по одной оценке, по другой — падение и в деньгах на
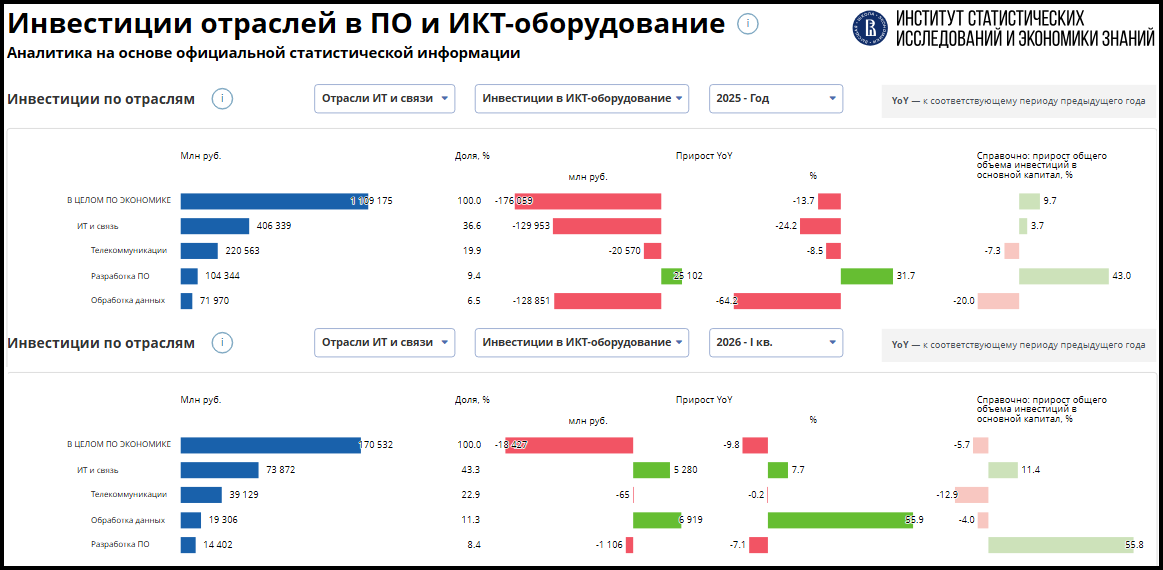
Если смотреть на данные Росстата, обработанные ВШЭ, то в 2025 году крупные и средние предприятия потратили на ИКТ-оборудование почти на 14% меньше, чем в
Если посмотреть отдельно на статистику ИТ-компаний, занимающихся обработкой данных (облачные провайдеры — крупные потребители серверов), то в прошлом году затраты на оборудование у них упали на 64%, в первом квартале — выросли на 55%. Правда, по сравнению с первым же кварталом
Все приведенные оценки базируются на материалах, имеющихся в открытом доступе. И они, конечно, очень приблизительные.
Источник: Дмитрий Гапотченко, аналитик Merlion