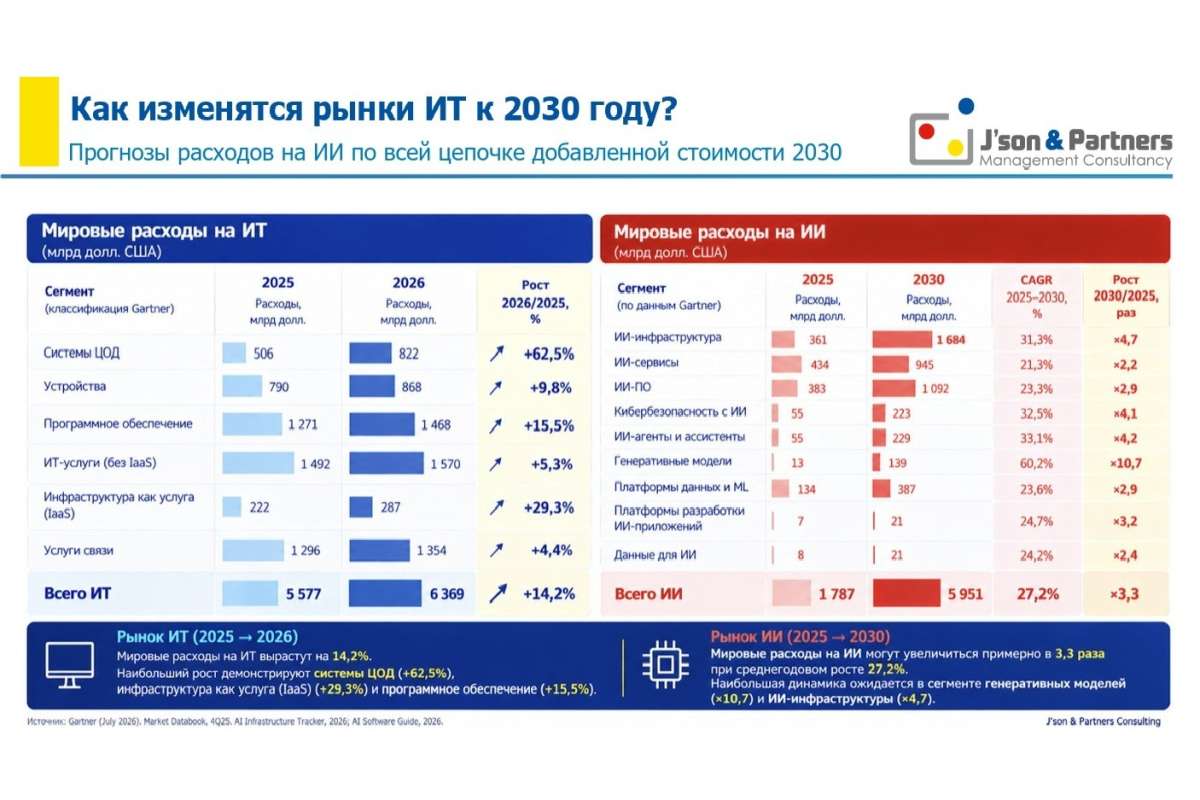

К 2030 году структура мирового ИТ-рынка будет меняться под влиянием искусственного интеллекта: наряду с традиционными аппаратными решениями, программным обеспечением и сервисами будут формироваться новые источники выручки, связанные с вычислительными мощностями, оркестрацией ИИ-агентов и автоматизацией сквозных бизнес-процессов. При этом масштабные инвестиции в ИИ пока опережают подтвержденные результаты его коммерциализации. Эти тенденции рассмотрела генеральный директор J’son & Partners Consulting Светлана Водянова в презентации «Структурные изменения ИТ-рынка: что происходит в мире и выводы для России», представленной на общем собрании и конференции АПКИТ 20 октября 2026 года.
ИТ-рынок становится экосистемой
По мнению аналитиков, оценивать ИТ-рынок как единый сегмент некорректно: отрасль представляет собой экосистему взаимосвязанных технологий, платформ, оборудования, программного обеспечения и услуг. Различные комбинации этих компонентов формируют самостоятельные продуктовые рынки, которые могут развиваться по разным сценариям.
Поэтому для анализа отрасли необходимо сегментировать ее на отдельные рынки и продукты, учитывая происходящие изменения спроса и появление новых источников дохода.
Одним из ключевых факторов трансформации становится переход от традиционных ИТ-продуктов к архитектуре, изначально построенной вокруг искусственного интеллекта (AI-native), и агентным системам. Речь идет не просто о добавлении ИИ-функций в существующие приложения, а о формировании новых уровней ИТ-инфраструктуры и бизнес-логики.
От продажи лицензий к оплате за результат
Согласно представленному прогнозу, к 2030 году поверх традиционной ИТ-инфраструктуры будут формироваться новые уровни создания стоимости. К ним относятся вычислительные мощности, оркестрация ИИ-агентов и интеллектуальное управление сквозными процессами.
Меняется и подход к монетизации технологий. Если традиционные модели предполагают оплату оборудования, лицензий или услуг, то новые решения позволят связывать выручку с выполненной работой и достигнутым бизнес-результатом.
В качестве примеров в презентации приводятся заявка, закупка или обработка инцидента. В такой модели заказчик потенциально платит не только за доступ к программному продукту, но и за выполнение определенной операции или достижение результата.
Для ИТ-поставщиков это означает появление новых возможностей, но одновременно требует пересмотра продуктовых предложений и способов формирования выручки. Конкурировать придется не только функциональностью программного обеспечения, но и способностью автоматизировать процессы и обеспечивать измеримый эффект для бизнеса.
Инвестиции в ИИ опережают монетизацию
Одним из основных противоречий текущего этапа развития отрасли остаются масштабы вложений в искусственный интеллект и темпы получения отдачи от них.
В презентации отмечается, что рекордные инвестиции гиперскейлеров требуют появления дополнительных доходов в размере 4,2 трлн долл. для окупаемости. При этом вложения в ИИ опережают подтвержденную монетизацию.
Это ставит перед рынком вопрос о том, насколько быстро новые технологии смогут превратиться в устойчивые коммерческие продукты и обеспечить достаточный денежный поток. Развитие вычислительной инфраструктуры и ИИ-сервисов само по себе не гарантирует соответствующего роста доходов: необходимы востребованные сценарии применения и доказуемая экономическая эффективность.
Для оценки перспектив рынка поэтому важно учитывать не только объем инвестиций и технологические возможности, но и фактические результаты внедрений, изменения производительности и способность компаний получать дополнительную выручку.
США и Китай усиливают технологическую самостоятельность
Еще одна тенденция — изменение геоэкономики технологического рынка. США и Китай усиливают контроль над цепочками создания стоимости в ИТ, уделяя внимание локализации производства, научно-исследовательских и опытно-конструкторских работ (НИОКР), вычислительной инфраструктуры и интеллектуальной собственности.
Развитие собственных технологических возможностей и снижение зависимости от внешних поставщиков становятся важными элементами конкурентной стратегии. Особенно это касается инфраструктуры искусственного интеллекта, для которой необходимы значительные вычислительные ресурсы и доступ к ключевым технологиям.
Эти процессы меняют условия конкуренции на глобальном рынке и влияют на доступность компонентов, инфраструктуры и технологических решений для участников из других стран.
Как оценивать эффект от внедрения ИИ
В презентации также рассматриваются результаты исследований Gartner, McKinsey, IDC, BCG и других организаций, посвященных измеримым эффектам от внедрения искусственного интеллекта. Отдельное внимание уделено применению ИИ в CRM-, ERP- и MES-системах, а также в информационной безопасности.
В качестве еще одного направления анализа представлены российские проекты внедрения ИИ и ИИ-агентов за
Такой подход позволяет рассматривать развитие ИИ не только с точки зрения технологических возможностей, но и через конкретные бизнес-сценарии. Для заказчиков принципиальное значение приобретает оценка того, как новые решения влияют на производительность, трудозатраты и результаты работы организации.
Вместе с тем в доступном текстовом содержании презентации не приведены конкретные числовые результаты опросов и российских кейсов, поэтому сопоставить эффект от внедрений по отдельным направлениям на ее основе невозможно.
Производительность как главный экономический результат
В заключительной части презентации приводится тезис Адама Смита о том, что богатство нации определяется не деньгами, а производительностью ее людей. В контексте развития искусственного интеллекта этот подход означает, что экономическую ценность технологий следует оценивать прежде всего по их способности повышать производительность и расширять доступные трудовые ресурсы.
Для ИТ-рынка это предполагает постепенный переход от оценки решений по техническим характеристикам и объему вложений к оценке их вклада в работу организаций. ИИ-агенты могут стать одним из инструментов такой трансформации, автоматизируя отдельные операции и целые последовательности бизнес-процессов.
Таким образом, к концу десятилетия структура ИТ-рынка может существенно измениться: наряду с традиционными продуктами и услугами будут развиваться решения, ориентированные на автоматизацию процессов и оплату за результат. Однако масштаб этих изменений будет зависеть от того, насколько быстро инвестиции в искусственный интеллект превратятся в подтвержденный экономический эффект и устойчивые модели монетизации.
Источник: IT Channel News по материалам компании J’son & Partners Consulting
Иллюстрация предоставлена пресс-службой компании